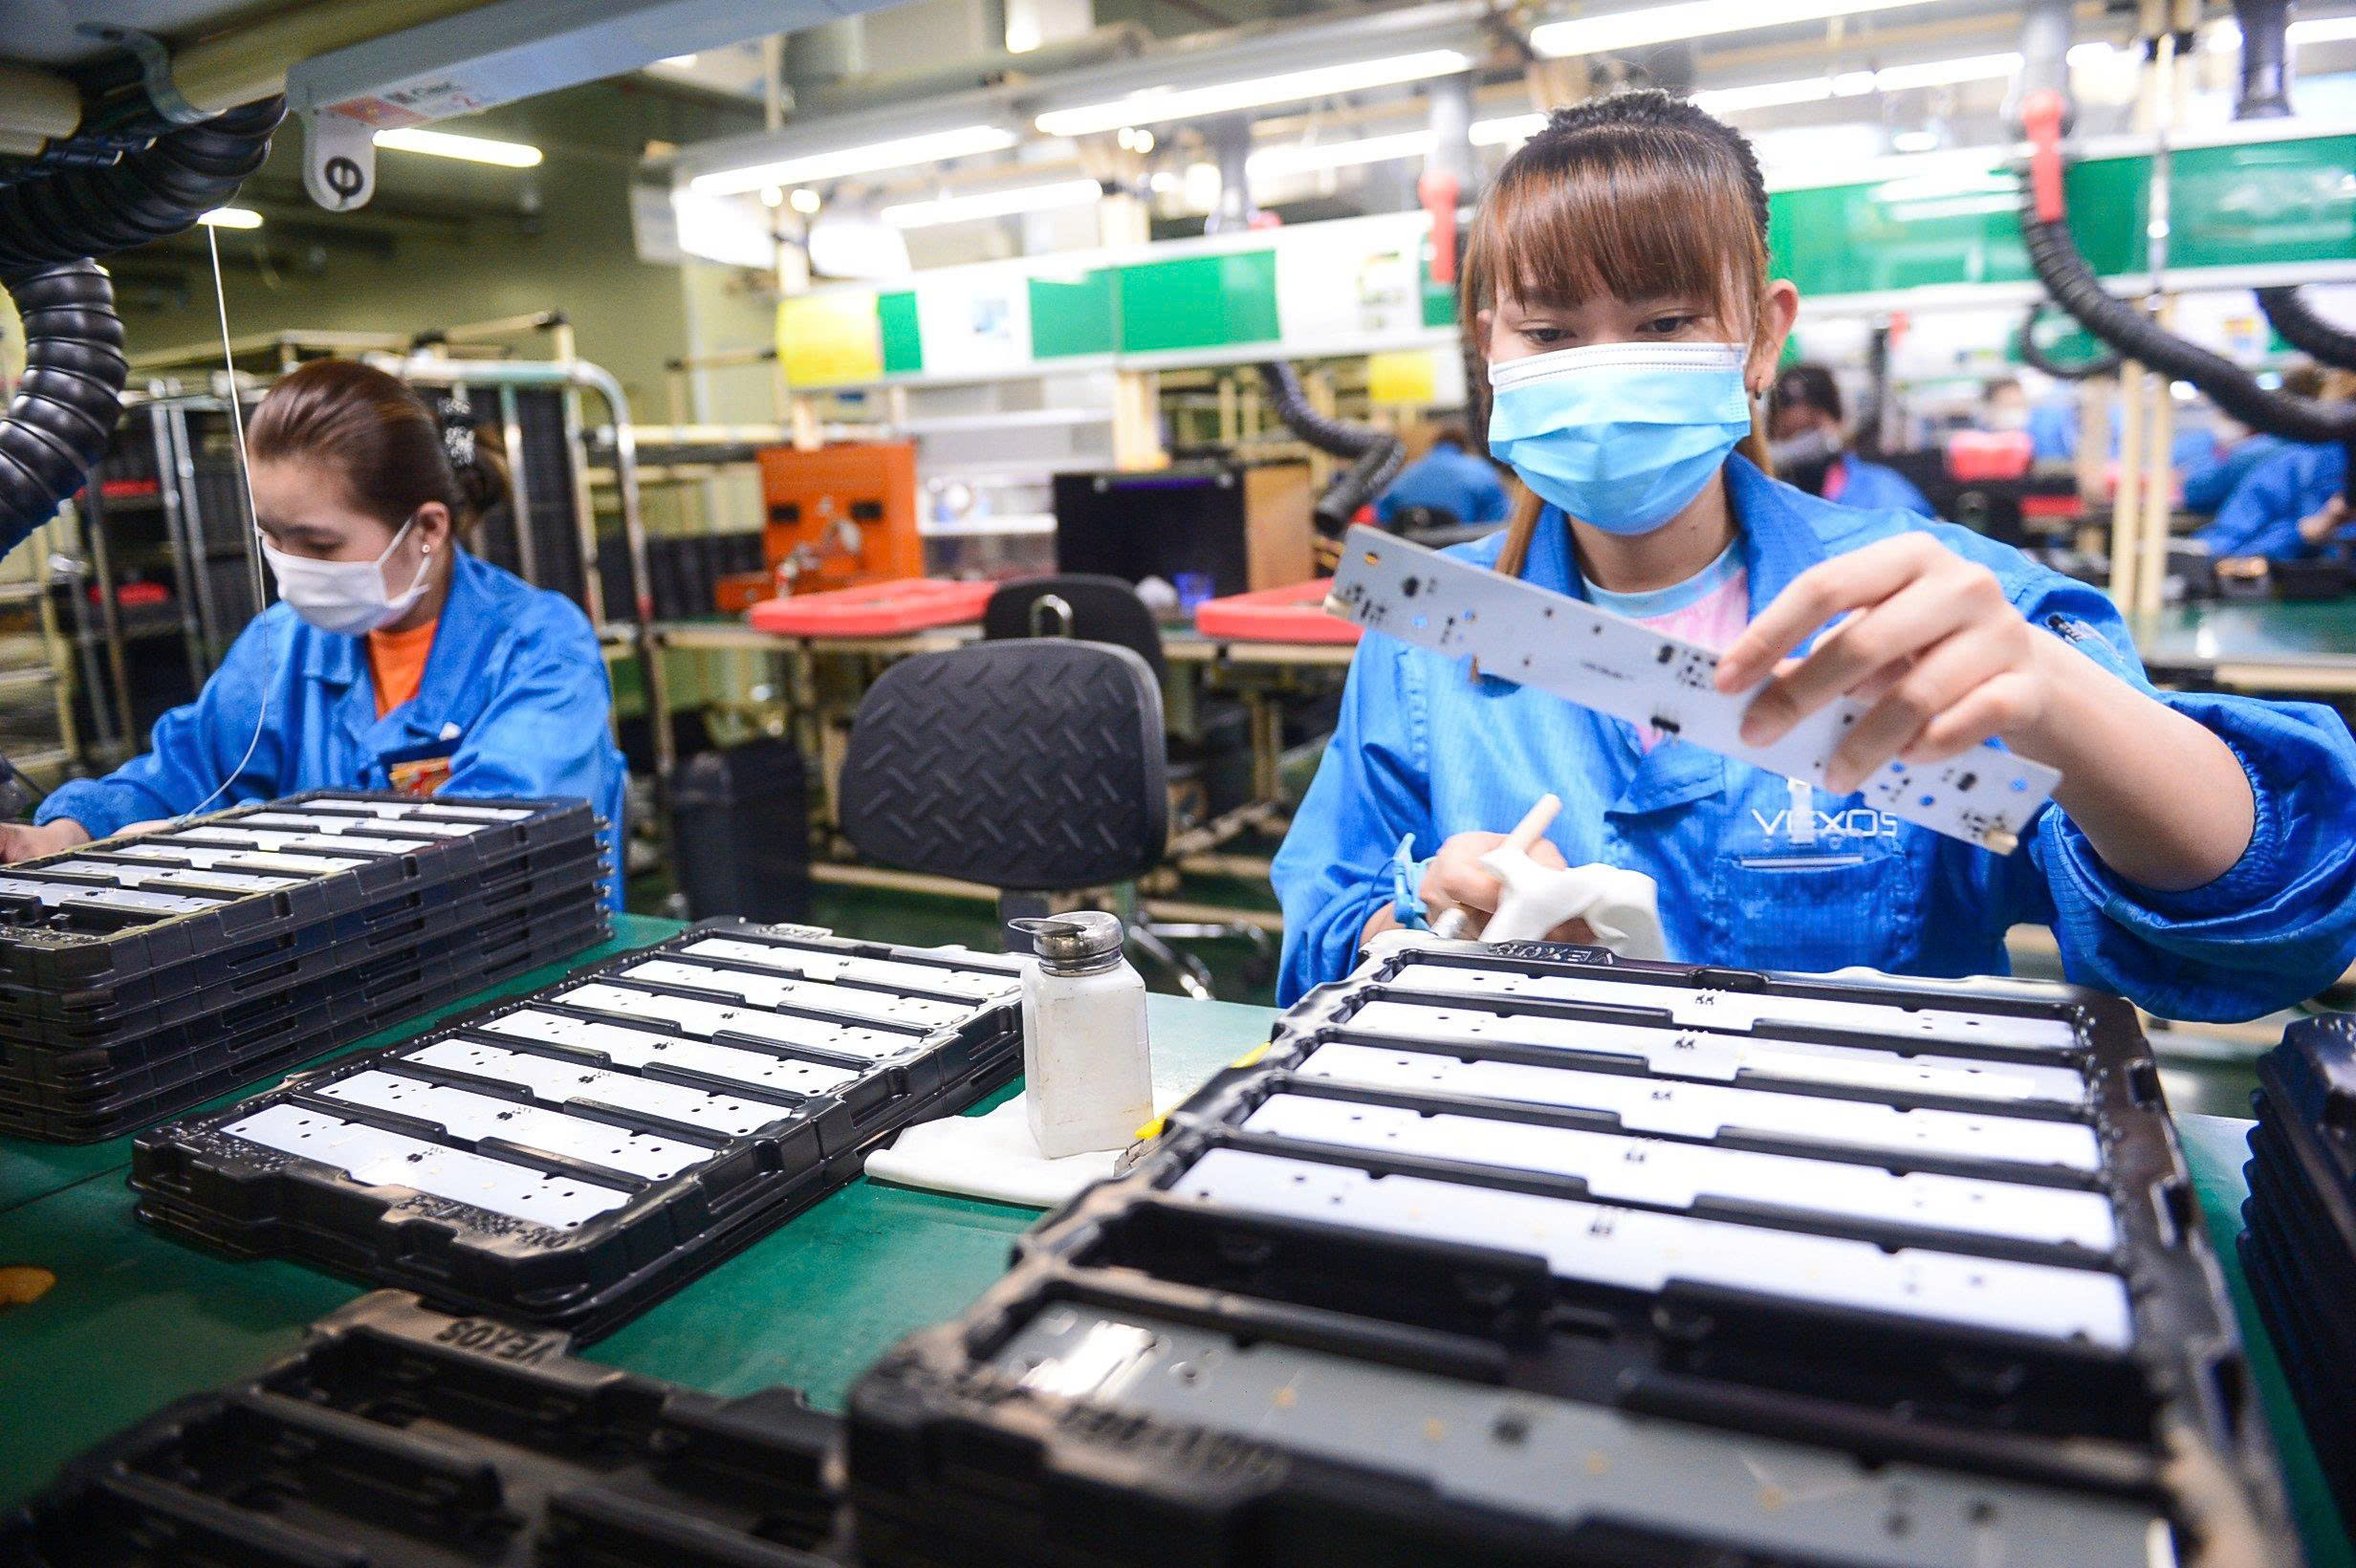
Hoạt động sản xuất tại doanh nghiệp FDI trong Khu chế xuất Tân Thuận (TP.HCM) - Ảnh: QUANG ĐỊNH
Theo báo cáo vĩ mô tháng 11 của Công ty Chứng khoán Yuanta Việt Nam, sản xuất công nghiệp tiếp tục khởi sắc. Chỉ số sản xuất công nghiệp (IIP) tháng 10 tăng 15% so với cùng kỳ, đưa mức tăng 10 tháng lên 12,4%, cao nhất cùng kỳ kể từ năm 2019.
Khu công nghiệp, xây dựng đón lực đẩy từ đầu tư
Động lực tăng trưởng tập trung ở các ngành điện tử, kim loại, ô tô và vật liệu xây dựng. Yuanta cho rằng xu hướng này được hỗ trợ bởi nhu cầu bán dẫn, trí tuệ nhân tạo (AI), hoạt động mở rộng nhà máy của doanh nghiệp FDI và đầu tư công.
Đây là những yếu tố có thể tạo thêm việc làm, đơn hàng cho các doanh nghiệp xây dựng, vật liệu và logistics. Riêng nhóm khu công nghiệp có cơ hội hưởng lợi khi doanh nghiệp nước ngoài tiếp tục mở rộng năng lực sản xuất tại Việt Nam.
Dòng vốn FDI đang cho thấy tín hiệu tích cực. Trong 10 tháng, vốn FDI giải ngân đạt 24 tỉ USD, tăng 13% so với cùng kỳ và cao nhất cùng kỳ trong 5 năm. Vốn đăng ký đạt 54,8 tỉ USD, tăng 74%.
Còn theo báo cáo từ Phòng phân tích Công ty Chứng khoán An Bình (ABS Research), ngành chế biến, chế tạo chiếm gần 83% tổng vốn FDI thực hiện, tương đương 19,9 tỉ USD. Điều này cho thấy phần lớn dòng vốn đang đi vào hoạt động sản xuất.
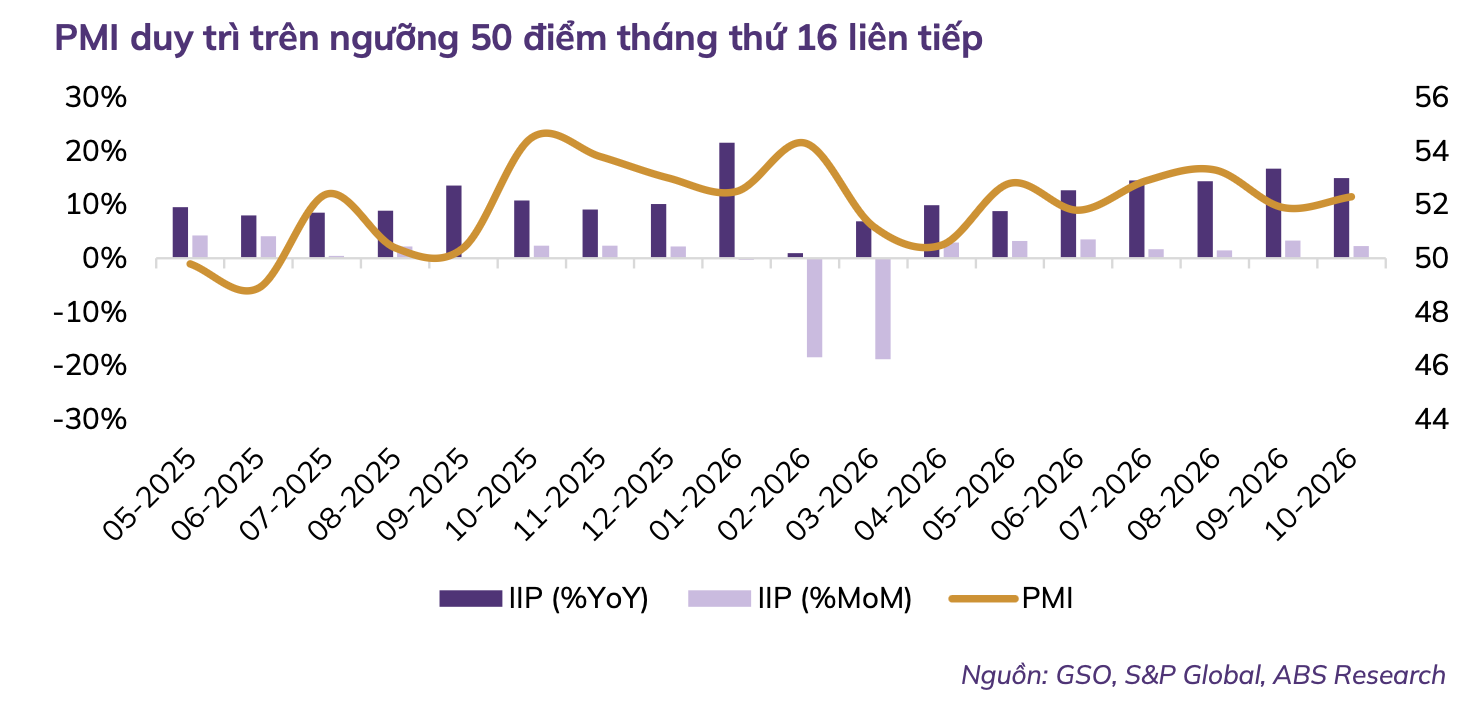
Biểu đồ diễn biến chỉ số sản xuất công nghiệp (IIP) và PMI Việt Nam - Nguồn: GSO, S&P Global, ABS Research.
Tuy nhiên, mức độ hưởng lợi của doanh nghiệp khu công nghiệp, logistics và xây dựng còn phụ thuộc vào việc dự án có được triển khai đúng tiến độ hay không.
Đầu tư công cũng là nguồn lực hỗ trợ nhóm xây dựng và vật liệu. Trong 10 tháng, vốn đầu tư công thực hiện đạt 783.900 tỉ đồng, tăng 19,8% so với cùng kỳ và bằng 69% kế hoạch năm. Dù vậy, khoảng 31% kế hoạch vẫn cần được giải ngân trong 2 tháng cuối năm.
Tiến độ triển khai dự án sẽ là yếu tố cần theo dõi để đánh giá khả năng chuyển hóa nguồn vốn này thành doanh thu cho doanh nghiệp.
Dệt may còn thận trọng, thủy sản có cơ hội chọn lọc
Xuất khẩu tăng mạnh trong tháng 10, với mức tăng 51,4% so với cùng kỳ. Tổng kim ngạch xuất nhập khẩu 10 tháng lần đầu vượt 1.000 tỉ USD. Riêng tháng 10, Việt Nam xuất siêu 7,31 tỉ USD, nhưng tính chung 10 tháng vẫn nhập siêu 12,07 tỉ USD.
Theo Yuanta, tăng trưởng xuất khẩu hiện vẫn phụ thuộc lớn vào nhóm điện tử và doanh nghiệp FDI. Trong khi đó, các ngành truyền thống như dệt may, giày dép và gỗ phục hồi chậm.
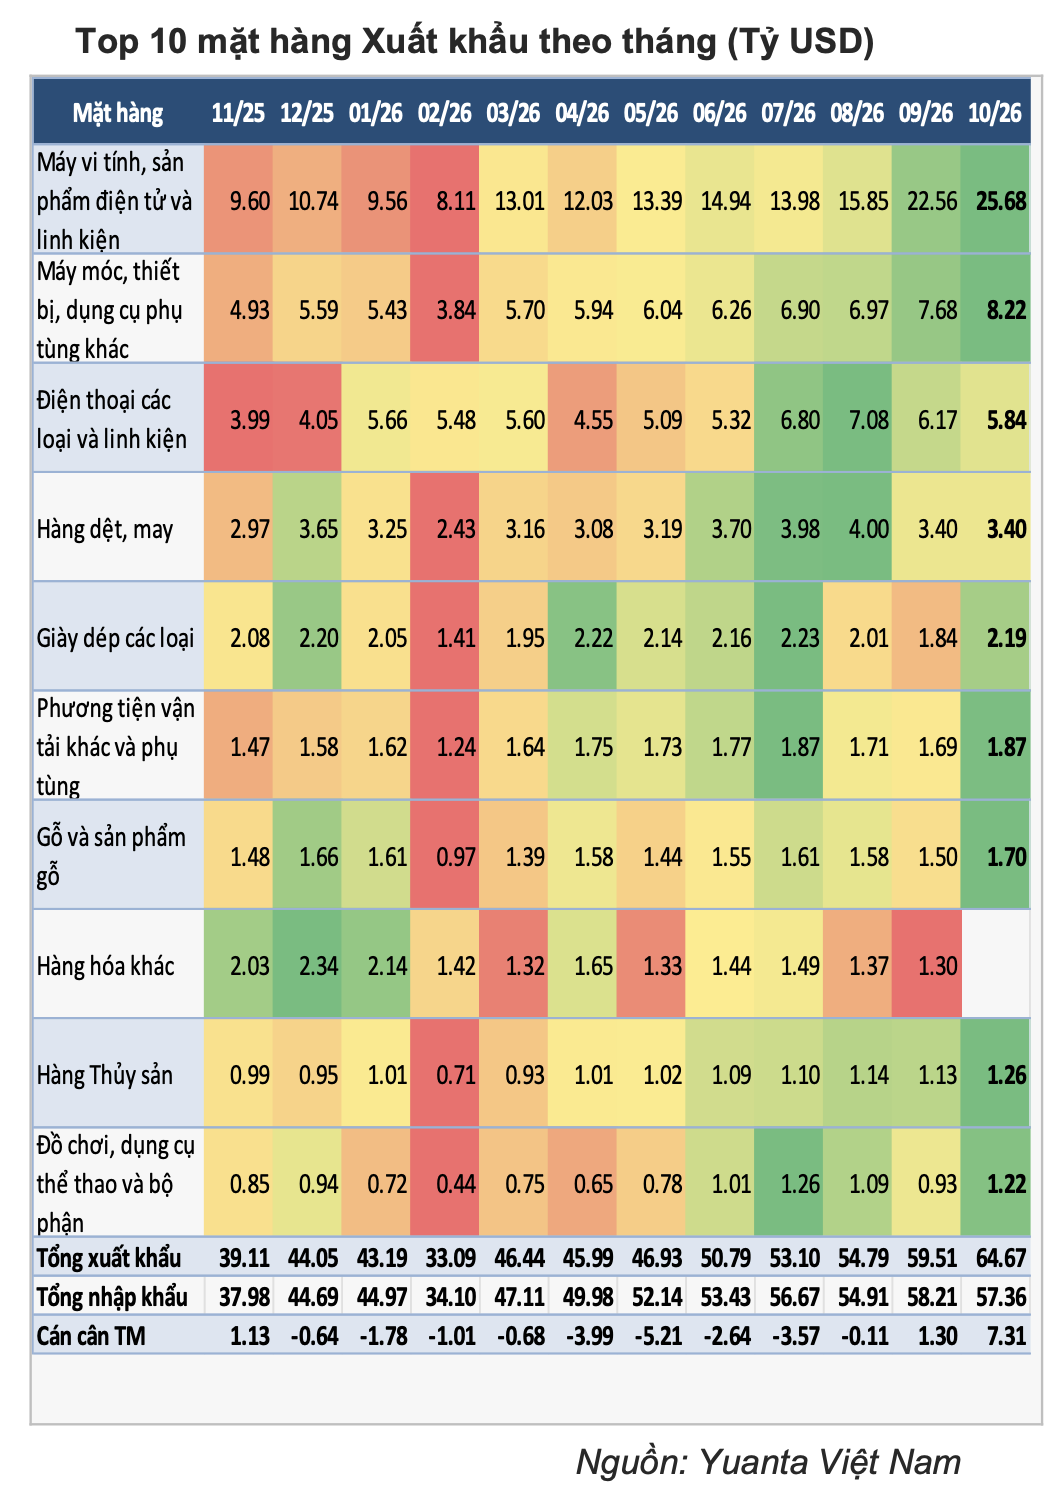
10 mặt hàng xuất khẩu của Việt Nam theo tháng - Dữ liệu: Yuanta
Với dệt may, Yuanta giữ quan điểm trung tính. Xuất khẩu hàng dệt, may 10 tháng đạt 33,74 tỉ USD, tăng 2,2% so với cùng kỳ, thấp hơn mức tăng 14% của xuất khẩu xơ sợi. Triển vọng ngành vẫn phụ thuộc vào khả năng phục hồi đơn hàng và nhu cầu từ các thị trường xuất khẩu.
Ngược lại, thủy sản được đánh giá tích cực có chọn lọc. Xuất khẩu 10 tháng tăng 11,5%, chủ yếu nhờ sản lượng tăng. Nhu cầu từ Trung Quốc giúp bù đắp phần suy giảm tại thị trường Mỹ. Yuanta cũng cho rằng cổ phiếu thủy sản đang có mức định giá khá rẻ.
Tuy nhiên, doanh nghiệp xuất khẩu vẫn chịu áp lực từ chính sách thuế của Mỹ. Từ ngày 24-7, hàng hóa Việt Nam thuộc diện áp dụng thuế theo Điều 301 của Luật Thương mại Mỹ (Section 301) phải chịu mức thuế 12,5%.
Dù mức này thấp hơn thuế đối ứng 20% trước đó, hàng Việt Nam vẫn chịu mức thuế cao hơn 2,5 điểm phần trăm so với hàng hóa từ Bangladesh, Campuchia và Indonesia. Điều này có thể khiến doanh nghiệp Việt Nam gặp bất lợi về giá khi cạnh tranh tại thị trường Mỹ.
Ở thị trường trong nước, sức mua tăng tạo thêm cơ hội cho nhóm bán lẻ và dịch vụ tiêu dùng. Theo ABS Research, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ 10 tháng đạt hơn 6,6 triệu tỉ đồng, tăng 13,5% so với cùng kỳ.
Nếu loại trừ yếu tố giá, mức tăng đạt 7,7%. Trong đó, bán lẻ hàng hóa tăng 12,9%, dịch vụ lưu trú và ăn uống tăng 17%, du lịch lữ hành tăng 18,1%.
Dù vậy, áp lực chi phí vẫn cần được theo dõi khi CPI bình quân 10 tháng tăng 4,57%. ABS Research lưu ý lãi vay thương mại, chi phí vốn và nguyên liệu đầu vào có thể tiếp tục gây sức ép lên hoạt động kinh doanh của doanh nghiệp.