Lãi suất huy động đã giảm nhưng tại một số ngân hàng vẫn chạm đến 9%/năm - Ảnh: T.L
Gửi online được cộng lãi suất, có nơi lên 9%/năm
Theo ghi nhận của Tuổi Trẻ, một tuần sau chỉ đạo của Ngân hàng Nhà nước về việc giảm tối thiểu 0,5%/năm lãi suất tiền gửi ở các kỳ hạn từ 6 tháng trở lên, nhiều ngân hàng đã hạ lãi suất tại quầy nhưng vẫn dành ưu đãi cho khách gửi online.
Tư vấn cho người gửi qua kênh livestream, nhân viên một số ngân hàng tư vấn khách hàng gửi online vì lãi suất tại quầy thấp hơn đáng kể.
Tại Vikki Bank, khách hàng gửi online có thể được cộng thêm lãi suất 2,7-3%/năm khi tải ứng dụng, nhập mã khuyến mãi và mã giới thiệu.
Sau ưu đãi, lãi suất cao nhất lên tới 9%/năm, áp dụng cho khoản tiền gửi từ 500 triệu đồng, kỳ hạn 6 tháng. Nếu gửi 200 triệu đồng cũng kỳ hạn 6 tháng, lãi suất cao nhất là 8,7%/năm. Trong khi đó, đầu tuần trước, khách gửi 200 triệu đồng kỳ hạn 6 tháng vẫn có thể nhận lãi suất lên đến 9,4%/năm.
Tại NCB, lãi suất kỳ hạn 6 tháng là 9%/năm, không phân biệt số tiền gửi; kỳ hạn 9 tháng lên tới 9,01%/năm. Với khoản tiền trên 2 tỉ đồng, ngân hàng cộng thêm 0,1-0,2%/năm so với mức thông thường, tùy kỳ hạn.
Còn tại PVComBank, lãi suất 8%/năm với khoản tiền từ 500 triệu đồng ở các kỳ hạn 6-12 tháng. Nếu gửi kỳ hạn 24 tháng với số tiền trên 500 triệu đồng, lãi suất có thể lên đến 9,3%/năm.
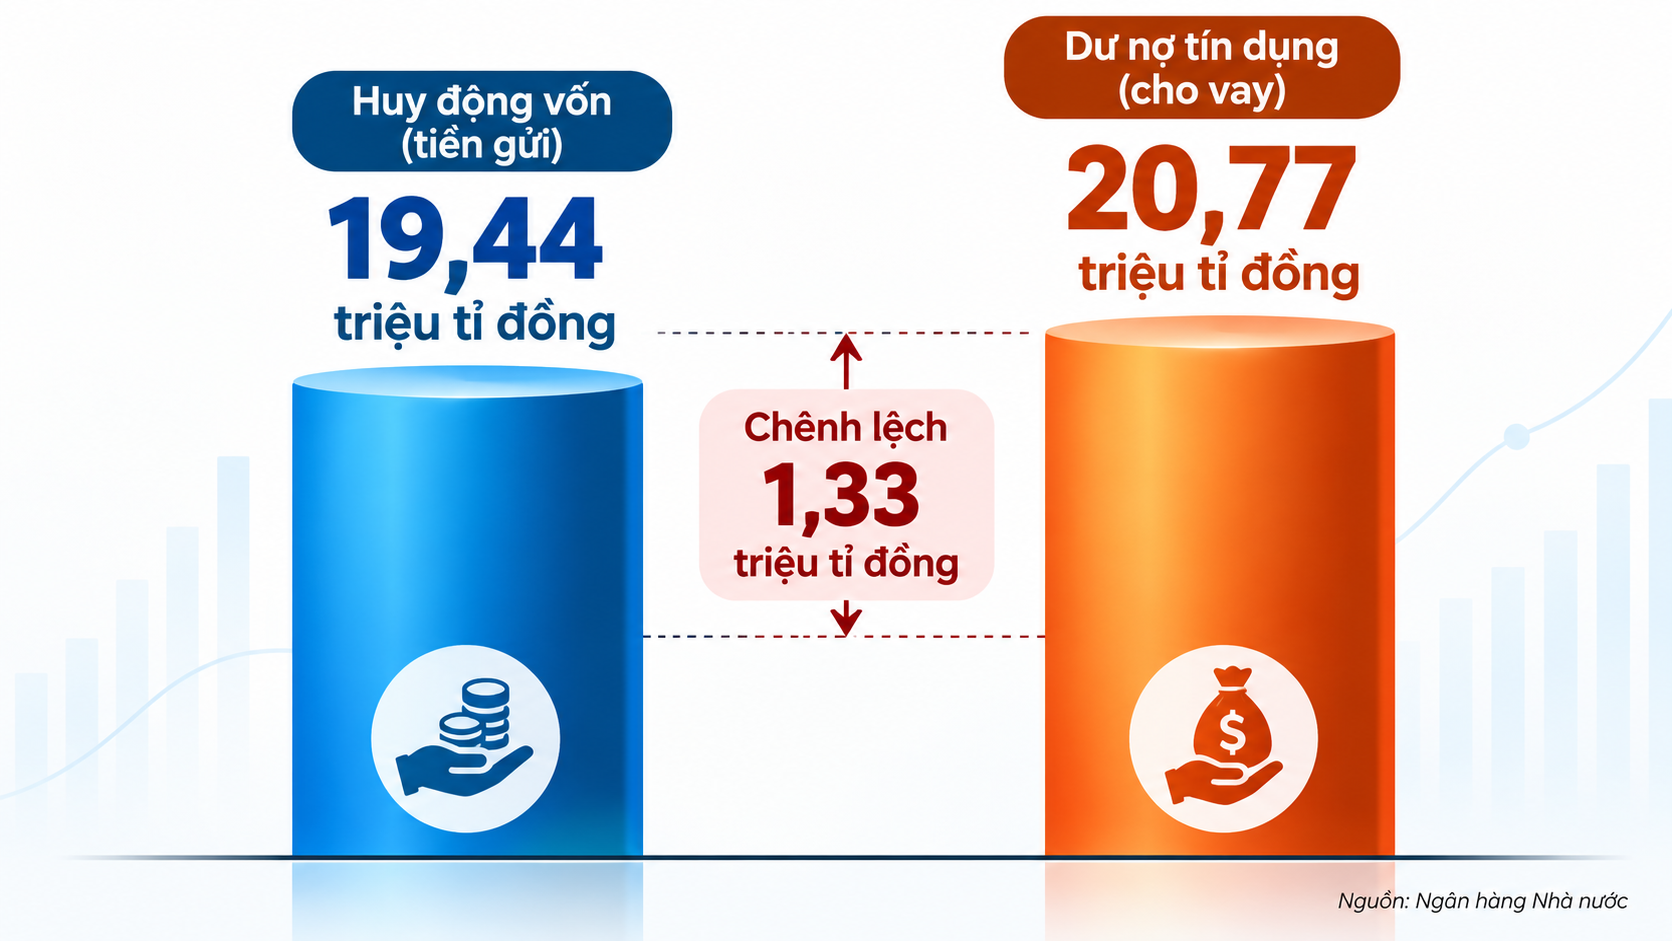
Tính đến giữa tháng 10, chênh lệch huy động vốn và tín dụng đã giảm nhưng vẫn còn 1,33 triệu tỉ đồng
Hướng người gửi qua hợp đồng tiền gửi, chứng chỉ tiền gửi
Tuy nhiên một số ngân hàng hướng khách hàng sang dạng chứng chỉ tiền gửi hoặc hợp đồng tiền gửi để hưởng lãi suất cao hơn.
Tại PVComBank, nhân viên một phòng giao dịch trên đường Quán Thánh (Hà Nội) tư vấn khách hàng gửi theo dạng hợp đồng tiền gửi để được hưởng lãi suất lên tới 9,8%/năm. Nếu gửi theo dạng này, khách hàng sẽ ký hợp đồng đầu tư, nhưng đây không phải là sản phẩm tiết kiệm được PVComBank cung cấp, mà là sản phẩm đầu tư do một đơn vị khác phát hành.
Ngân hàng chỉ đóng vai trò trung gian phân phối. Khi tham gia sản phẩm, khách hàng có nghĩa vụ nộp 5% thuế thu nhập cá nhân trên số lãi được nhận. Số tiền tối thiểu để tham gia hợp đồng tiền gửi chỉ từ 5 triệu đồng với thời hạn 12 tháng.
Theo nhân viên này, khách hàng tham gia phải nộp thuế thu nhập cá nhân bằng 5% tiền lãi nhận được. Số tiền tối thiểu để tham gia là 5 triệu đồng, thời hạn 12 tháng.
Đơn cử khách gửi 100 triệu đồng trong 12 tháng. Với mức sinh lời 9,8%, khoản lãi trước thuế là 9,8 triệu đồng. Sau khi khấu trừ 490.000 đồng thuế thu nhập cá nhân, số tiền thực nhận còn 9,31 triệu đồng.
Cũng theo ghi nhận, có nhân viên ngân hàng hướng khách hàng sang các sản phẩm chứng chỉ tiền gửi trên app ngân hàng để có thể nhận mức lãi lên đến 9,1%/năm. Ngân hàng cũng không gọi thẳng tên là chứng chỉ tiền gửi mà thường dưới tên sản phẩm "sinh lời" hay "linh hoạt".
Cần nhiều giải pháp để kéo giảm lãi suất
Theo các chuyên gia, diễn biến lãi suất hiện nay có nét tương đồng với giai đoạn cuối năm 2022, đầu năm 2023, khi lãi suất huy động từng lên 9-10%/năm rồi giảm đáng kể từ giữa năm 2023. Tuy nhiên, bối cảnh hiện tại chịu tác động lớn từ thị trường quốc tế.
Vì vậy, để kéo giảm mặt bằng lãi suất cần sự phối hợp của nhiều giải pháp, thay vì chỉ dựa vào điều hành lãi suất huy động.
Ông Nguyễn Quang Huy, CEO khoa tài chính - ngân hàng, Trường đại học Nguyễn Trãi, nhận định dư địa giảm lãi suất vào cuối năm chịu sức ép khi nhu cầu vốn của doanh nghiệp tăng để nhập nguyên liệu, hoàn tất đơn hàng, trả lương và bổ sung hàng hóa. Trong khi đó, các ngân hàng cũng phải tăng huy động tiền gửi để đáp ứng nhu cầu tín dụng, đồng thời bảo đảm cân đối kỳ hạn và thanh khoản.
Để giảm lãi suất, theo ông Huy, cơ quan quản lý cần tăng cường giám sát việc áp dụng lãi suất tại các ngân hàng thương mại, đồng thời có giải pháp hỗ trợ thanh khoản cho toàn hệ thống.
Tiến sĩ Cấn Văn Lực, thành viên Hội đồng tư vấn chính sách tài chính - tiền tệ quốc gia, cho rằng để giảm 0,5%/năm lãi suất huy động và 1,5-2%/năm đối với lãi suất cho vay, theo yêu cầu của Ngân hàng Nhà nước, các ngân hàng phải chấp nhận hy sinh một phần lợi nhuận.
"Thời gian tới, mặt bằng lãi suất vẫn chịu áp lực ở mức cao do những yếu tố từ bên ngoài và do chênh lệch giữa huy động và cho vay vẫn ở mức 1,3-1,4 triệu tỉ đồng.
Để hỗ trợ doanh nghiệp và người dân tiếp cận vốn với chi phí hợp lý, Chính phủ và Ngân hàng Nhà nước cần sớm khơi thông các kênh dẫn vốn khác, đặc biệt là thị trường trái phiếu, cổ phiếu và các quỹ đầu tư trong nước", ông Lực nói.
Nếu cứ đẩy lãi suất huy động, khó giảm lãi suất cho vay
Phát biểu tại cuộc họp với người đứng đầu các ngân hàng thương mại ngày 19-10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết đến giữa tháng 10, huy động vốn đạt 19,44 triệu tỉ đồng, trong khi dư nợ tín dụng lên tới 20,77 triệu tỉ đồng. Chênh lệch giữa tín dụng và huy động vốn còn khoảng 1,3 triệu tỉ đồng, giảm so với mức gần 2 triệu tỉ đồng ở thời điểm trước đó.
Để hỗ trợ doanh nghiệp qua giảm lãi suất cho vay, nhất là với các lĩnh vực ưu tiên, ngân hàng cần tiếp tục tiết giảm chi phí, chia sẻ một phần lợi nhuận và hạ lãi suất huy động.
"Nếu chúng ta cứ để lãi suất huy động tăng thì chắc chắn không có cơ sở để giảm lãi suất cho vay. Vì vậy, trong đợt này, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động tối thiểu 0,5%/năm và lãi suất cho vay là 1,5-2%/năm", ông Ấn nhấn mạnh.