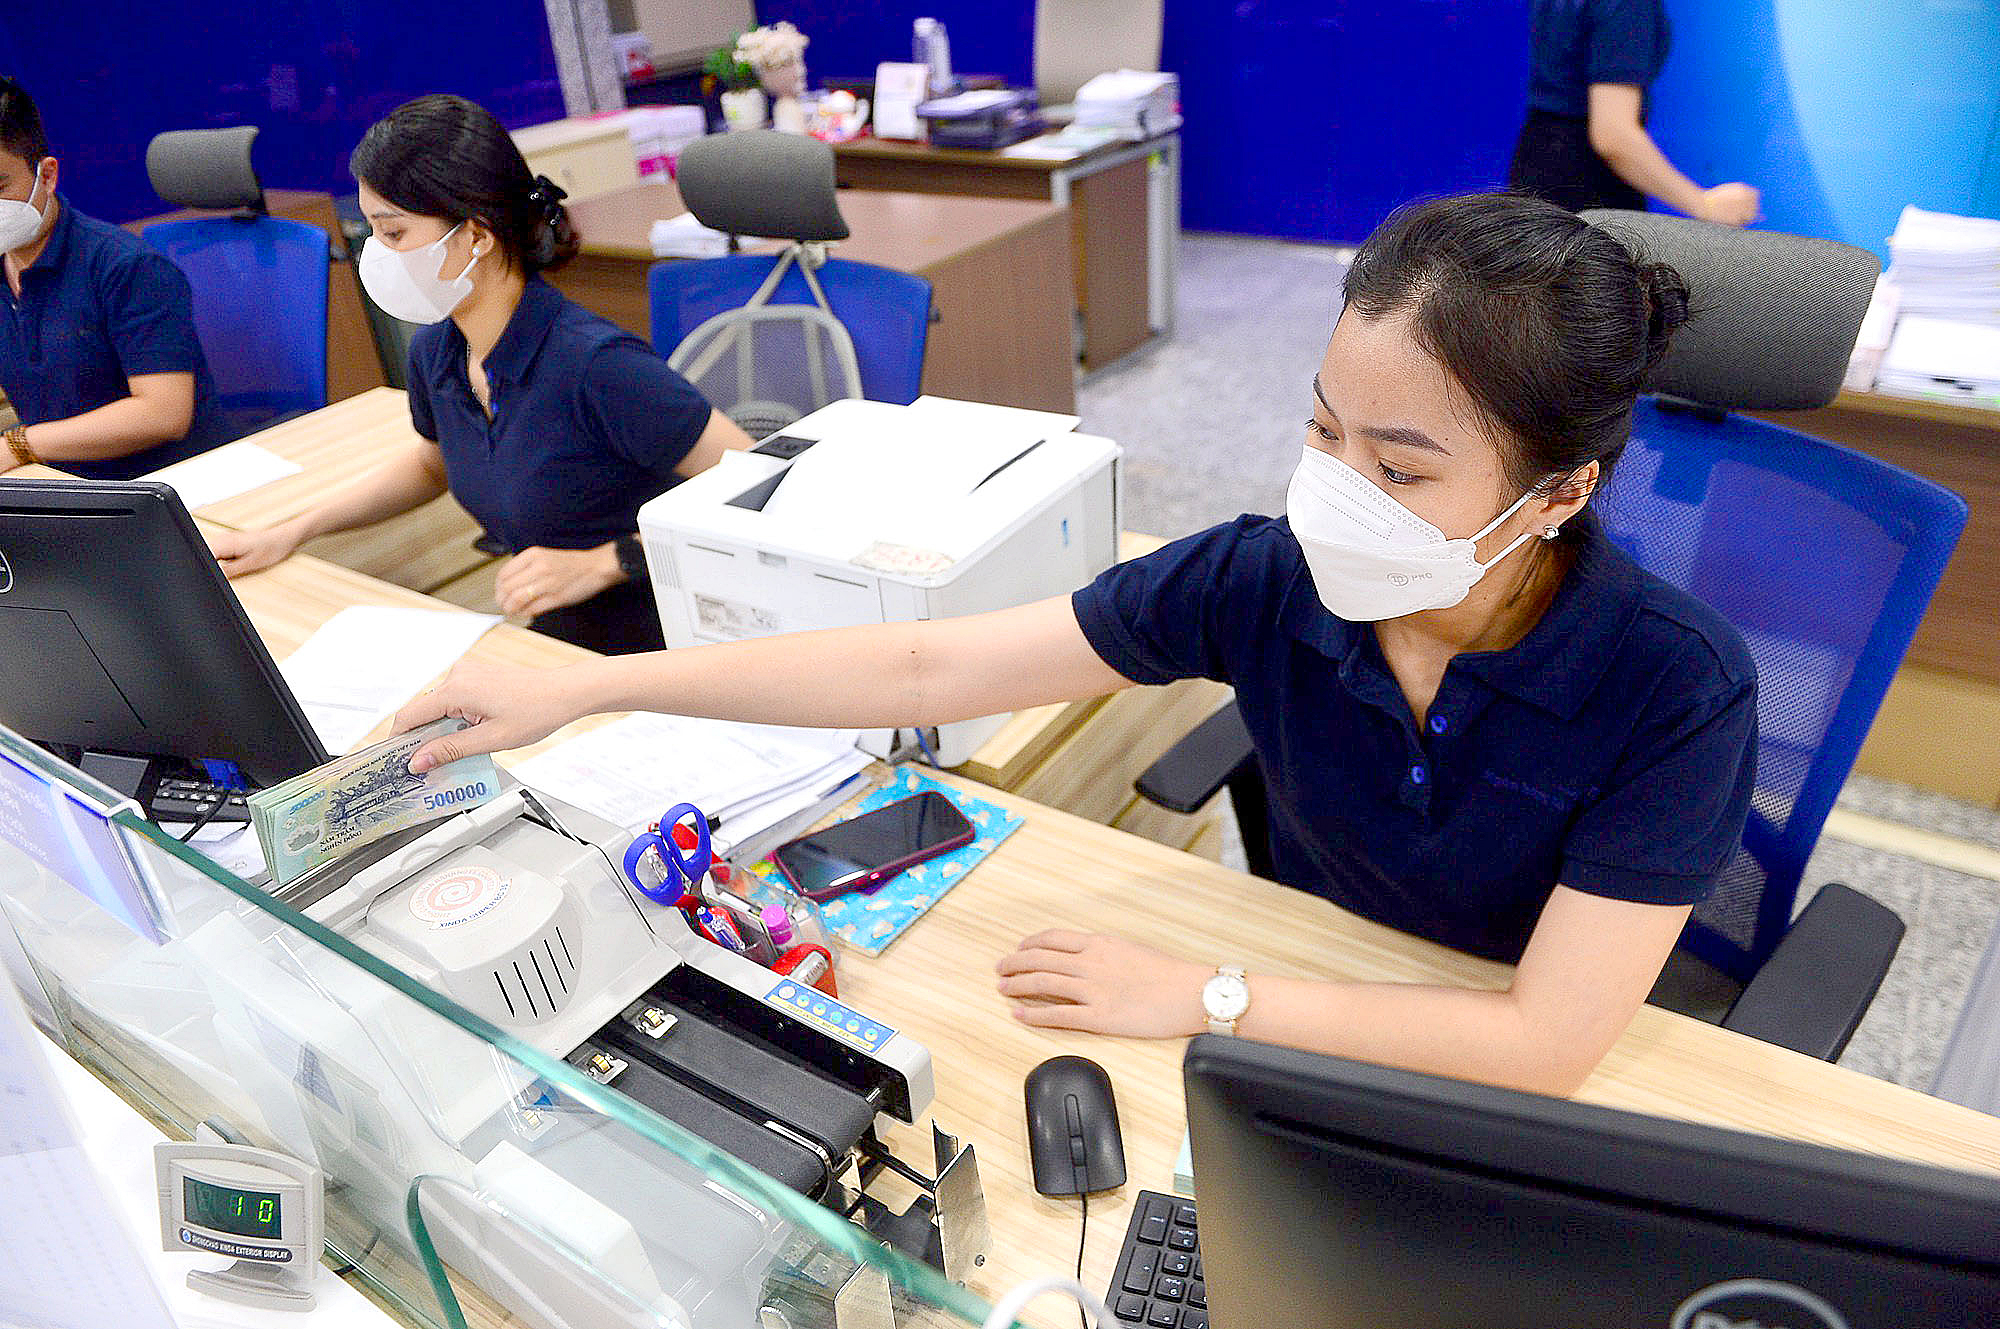
Tiền gửi dân cư lập kỷ lục 11,4 triệu tỉ đồng, tăng không ngừng kể từ đầu năm - Ảnh: QUANG ĐỊNH
Về phía người vay đang mong muốn lãi suất giảm, nhưng nhiều yếu tố tác động khiến lãi suất chưa thể giảm nhanh.
Tiền gửi dân cư lập kỷ lục
Số liệu mới nhất do Ngân hàng Nhà nước công bố cho thấy đến cuối tháng 8-2026, tổng tiền gửi của tổ chức kinh tế và dân cư tại các tổ chức tín dụng đạt khoảng 17,77 triệu tỉ đồng, tăng 310.000 tỉ đồng chỉ trong tháng 8.
Lũy kế 8 tháng đầu năm, tổng tiền gửi tại hệ thống đã tăng gần 1,26 triệu tỉ đồng, tương đương 7,6% so với cuối năm 2025.
Đáng chú ý, tiền gửi của dân cư đạt 11,43 triệu tỉ đồng, mức cao nhất từ trước đến nay, tăng gần 214.000 tỉ đồng (1,91%) so với tháng trước đó.
Còn tính từ đầu năm, tiền gửi dân cư đã tăng gần 1,1 triệu tỉ đồng, tương đương 10,63% và liên tục tăng từ đầu năm đến nay.
Tỉ trọng tiền gửi dân cư trong tổng tiền gửi hệ thống tăng từ 62,58% cuối năm 2025 lên 64,34% cuối tháng 8-2026.
Tiền gửi khu vực doanh nghiệp cũng hồi phục, đến cuối tháng 8-2026 đạt khoảng 6,34 triệu tỉ đồng, tăng hơn 96.000 tỉ đồng (1,54%) so với tháng 7. Tuy nhiên, tiền gửi doanh nghiệp biến động thất thường và không ổn định như tiền gửi dân cư.
Tại địa bàn TP.HCM, đến cuối tháng 9-2026, tổng huy động vốn đạt 5.879,3 nghìn tỉ đồng, tăng 11,72% so với cuối năm 2025.
Chi phí huy động tăng cao, ngân hàng khó giảm lãi suất
Theo số liệu của Ngân hàng Nhà nước, dư nợ tín dụng toàn hệ thống đến 30-9 đạt 20,75 triệu tỉ đồng, tăng 11,59% so với cuối năm 2025. Thời gian qua tín dụng luôn tăng nhanh hơn huy động vốn.
TS Nguyễn Đức Độ, Phó viện trưởng Viện Kinh tế tài chính (Học viện Tài chính), cho rằng việc giảm lãi suất cho vay gặp khó khi chi phí huy động vốn tăng cao.
"Các ngân hàng hoạt động theo cơ chế thị trường, phải bảo đảm hiệu quả kinh doanh và tuân thủ các yêu cầu an toàn. Nếu phải giảm lãi suất cho vay trong khi chi phí đầu vào vẫn cao, biên lợi nhuận sẽ bị thu hẹp, khiến ngân hàng có thể thận trọng hơn trong việc cấp tín dụng", ông Độ phân tích.
Vì vậy, theo TS Nguyễn Đức Độ, muốn giảm lãi suất cho vay thực chất cần có giải pháp xử lý chênh lệch giữa chi phí huy động và lãi suất cho vay. Một phương án có thể xem xét là hỗ trợ lãi suất từ ngân sách nhà nước, qua đó chia sẻ một phần chi phí với ngân hàng và giảm gánh nặng lãi vay cho doanh nghiệp.
Tuy nhiên, cơ chế này cần đi kèm yêu cầu minh bạch, kiểm toán và giám sát việc sử dụng vốn, trong khi tâm lý e ngại các điều kiện này có thể khiến một số doanh nghiệp chưa mặn mà tham gia.
Ông cũng lưu ý tăng trưởng tín dụng cao, kéo dài, cao hơn tăng trưởng GDP danh nghĩa có thể tạo sức ép lên huy động vốn và mặt bằng lãi suất, bởi nguồn tiền gửi của người dân về dài hạn chịu ảnh hưởng từ tăng trưởng thu nhập.
"Khi nhu cầu tín dụng tăng nhanh hơn khả năng gia tăng nguồn vốn, chi phí huy động có thể chịu áp lực, qua đó hạn chế dư địa giảm lãi suất cho vay", ông Độ nhận định.
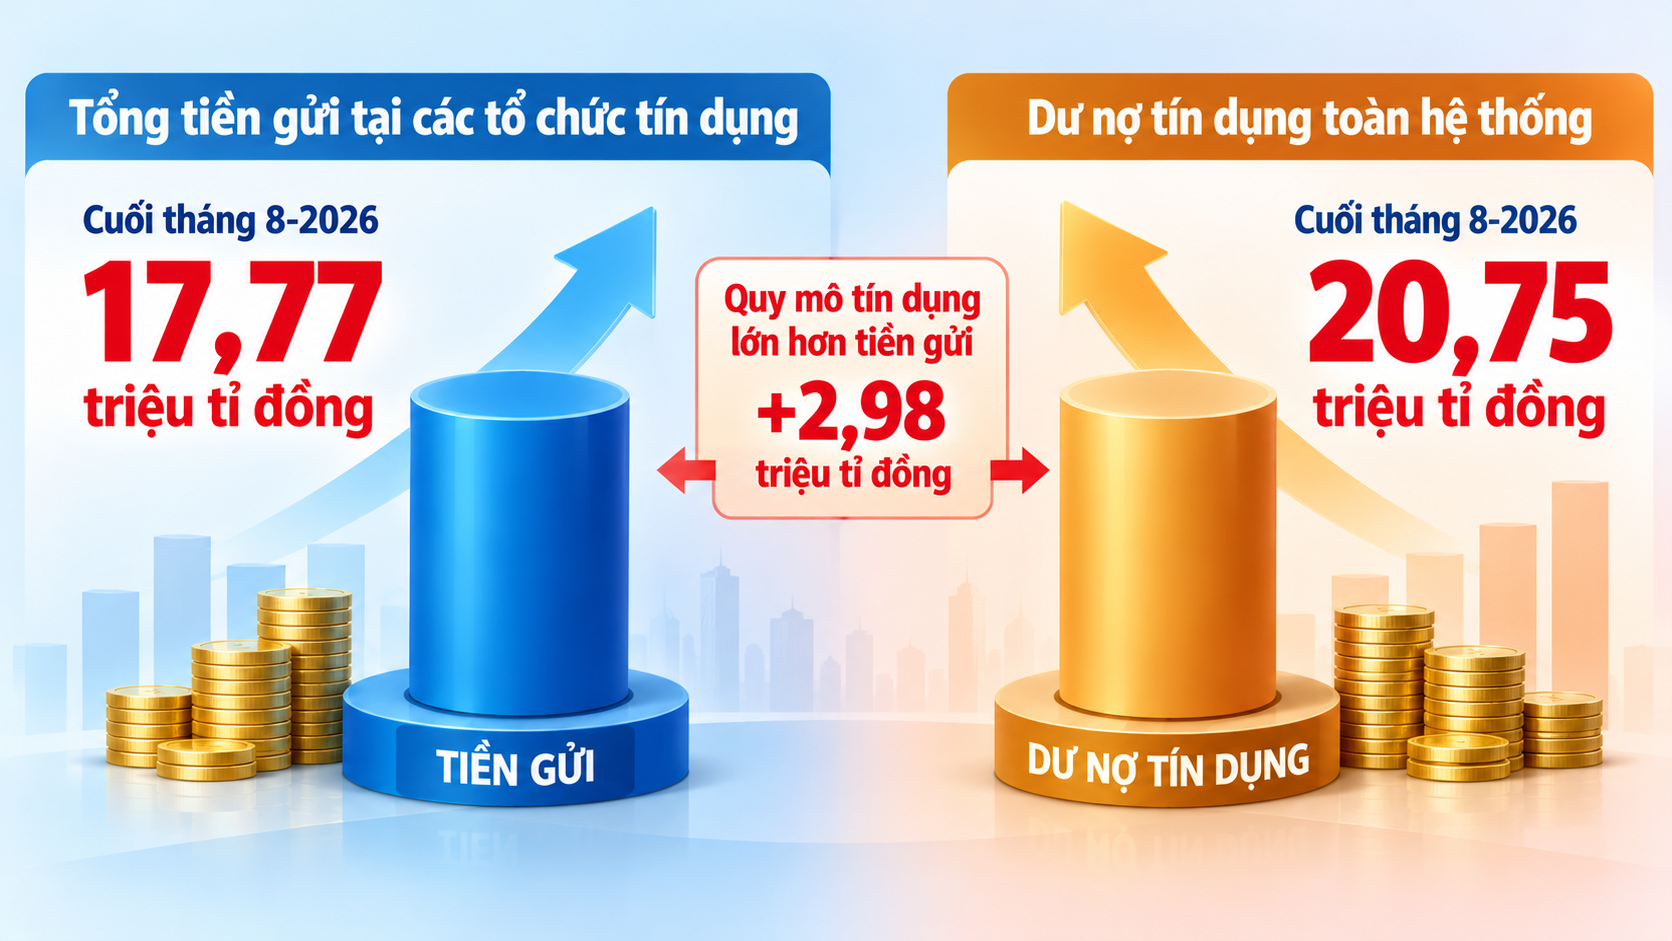
Thời gian qua tín dụng luôn tăng nhanh hơn huy động vốn - Nguồn: NHNN
Cũng theo ông Độ, mặt bằng lãi suất từ nay đến cuối năm khó giảm mạnh nếu chi phí huy động vốn vẫn ở mức cao. Để thực hiện mục tiêu giảm lãi suất, bên cạnh việc tiết giảm chi phí và nâng cao hiệu quả hoạt động của ngân hàng, cần có cơ chế hỗ trợ phù hợp, đồng thời bảo đảm doanh nghiệp đáp ứng các điều kiện tiếp cận vốn minh bạch và khả thi.
Sức ép từ bên ngoài lên lãi suất trong nước
TS Châu Đình Linh, giảng viên Trường đại học Ngân hàng TP.HCM, nhận định việc giảm lãi suất cho vay cần đặt trong tương quan với diễn biến kinh tế thế giới và chi phí vốn của hệ thống ngân hàng trong nước.
Trên thế giới, diễn biến lạm phát, chính sách lãi suất của Cục Dự trữ liên bang Mỹ (Fed) và giá năng lượng có thể tác động đến Việt Nam thông qua chi phí nhập khẩu, tỉ giá và dòng vốn quốc tế. Nếu lãi suất USD duy trì ở mức cao trong khi lãi suất VND giảm, chênh lệch lãi suất có thể làm gia tăng áp lực lên tỉ giá và ảnh hưởng đến dòng vốn.
Ở trong nước, biến động giá năng lượng và hàng hóa cũng có thể làm gia tăng kỳ vọng lạm phát, khiến người gửi tiền đòi hỏi mức lãi suất cao hơn. Khi đó, các ngân hàng phải cạnh tranh để huy động vốn, tạo sức ép lên chi phí đầu vào.
"Lãi suất cho vay được hình thành trên cơ sở chi phí huy động vốn, chi phí hoạt động, mức độ rủi ro của khách hàng và lợi nhuận kỳ vọng của ngân hàng. Vì vậy, khi chi phí đầu vào chịu sức ép, dư địa giảm lãi suất cho vay sẽ bị hạn chế. Chưa kể khả năng giảm lãi suất cũng không giống nhau giữa các ngân hàng, bởi mỗi đơn vị có cơ cấu nguồn vốn và chi phí hoạt động khác nhau.
Do đó, việc giảm lãi suất có thể được thực hiện theo từng nhóm khách hàng, lĩnh vực và kỳ hạn, thay vì đồng loạt trên diện rộng. Các gói tín dụng hướng đến lĩnh vực ưu tiên là một trong những cách để tập trung nguồn vốn vào những khu vực cần hỗ trợ, trong khi mức lãi suất cụ thể còn phụ thuộc vào điều kiện vốn và mức độ rủi ro của từng khoản vay", TS Châu Đình Linh phân tích.
Về triển vọng từ nay đến đầu năm sau, ông Linh cho rằng mặt bằng lãi suất có xu hướng tiếp tục phân hóa. Diễn biến thực tế sẽ phụ thuộc vào tình hình lạm phát, giá năng lượng, chi phí logistics và khả năng ổn định tỉ giá.
"Doanh nghiệp cần chủ động xây dựng các kịch bản ứng phó với biến động lãi suất, tỉ giá và chi phí đầu vào, đồng thời rà soát dòng tiền, cơ cấu nguồn vốn, hàng tồn kho và tài sản kém hiệu quả để hạn chế áp lực tài chính", ông Linh khuyến cáo.
Phát biểu tại phiên thảo luận tổ về dự án sửa đổi bổ sung một số luật, ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank, cho biết doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp tại Việt Nam nhưng chỉ chiếm khoảng 20% tổng dư nợ tín dụng.
Theo ông Tùng, tỉ trọng này phản ánh nhu cầu hỗ trợ vốn lớn của khu vực doanh nghiệp nhỏ và vừa, trong khi nguồn lực hỗ trợ của Nhà nước có giới hạn.
Do vậy nếu áp dụng một cơ chế hỗ trợ chung cho tất cả doanh nghiệp nhỏ và vừa, nguồn lực có thể bị phân tán và khó đạt hiệu quả.
Vì vậy, chính sách cần xác định rõ đối tượng, mục tiêu ưu tiên, tập trung vào những ngành nghề, lĩnh vực và nhóm doanh nghiệp có tiềm năng phát triển, có khả năng liên kết với doanh nghiệp lớn và tham gia chuỗi sản xuất, cung ứng.
Định hướng hỗ trợ không nên dừng ở việc giúp từng doanh nghiệp nhỏ và vừa phát triển độc lập mà cần tạo điều kiện để các doanh nghiệp này kết nối, tham gia hệ sinh thái của những tập đoàn và doanh nghiệp lớn. Qua đó, họ có thể nâng cao năng lực cạnh tranh và mở rộng thị trường.