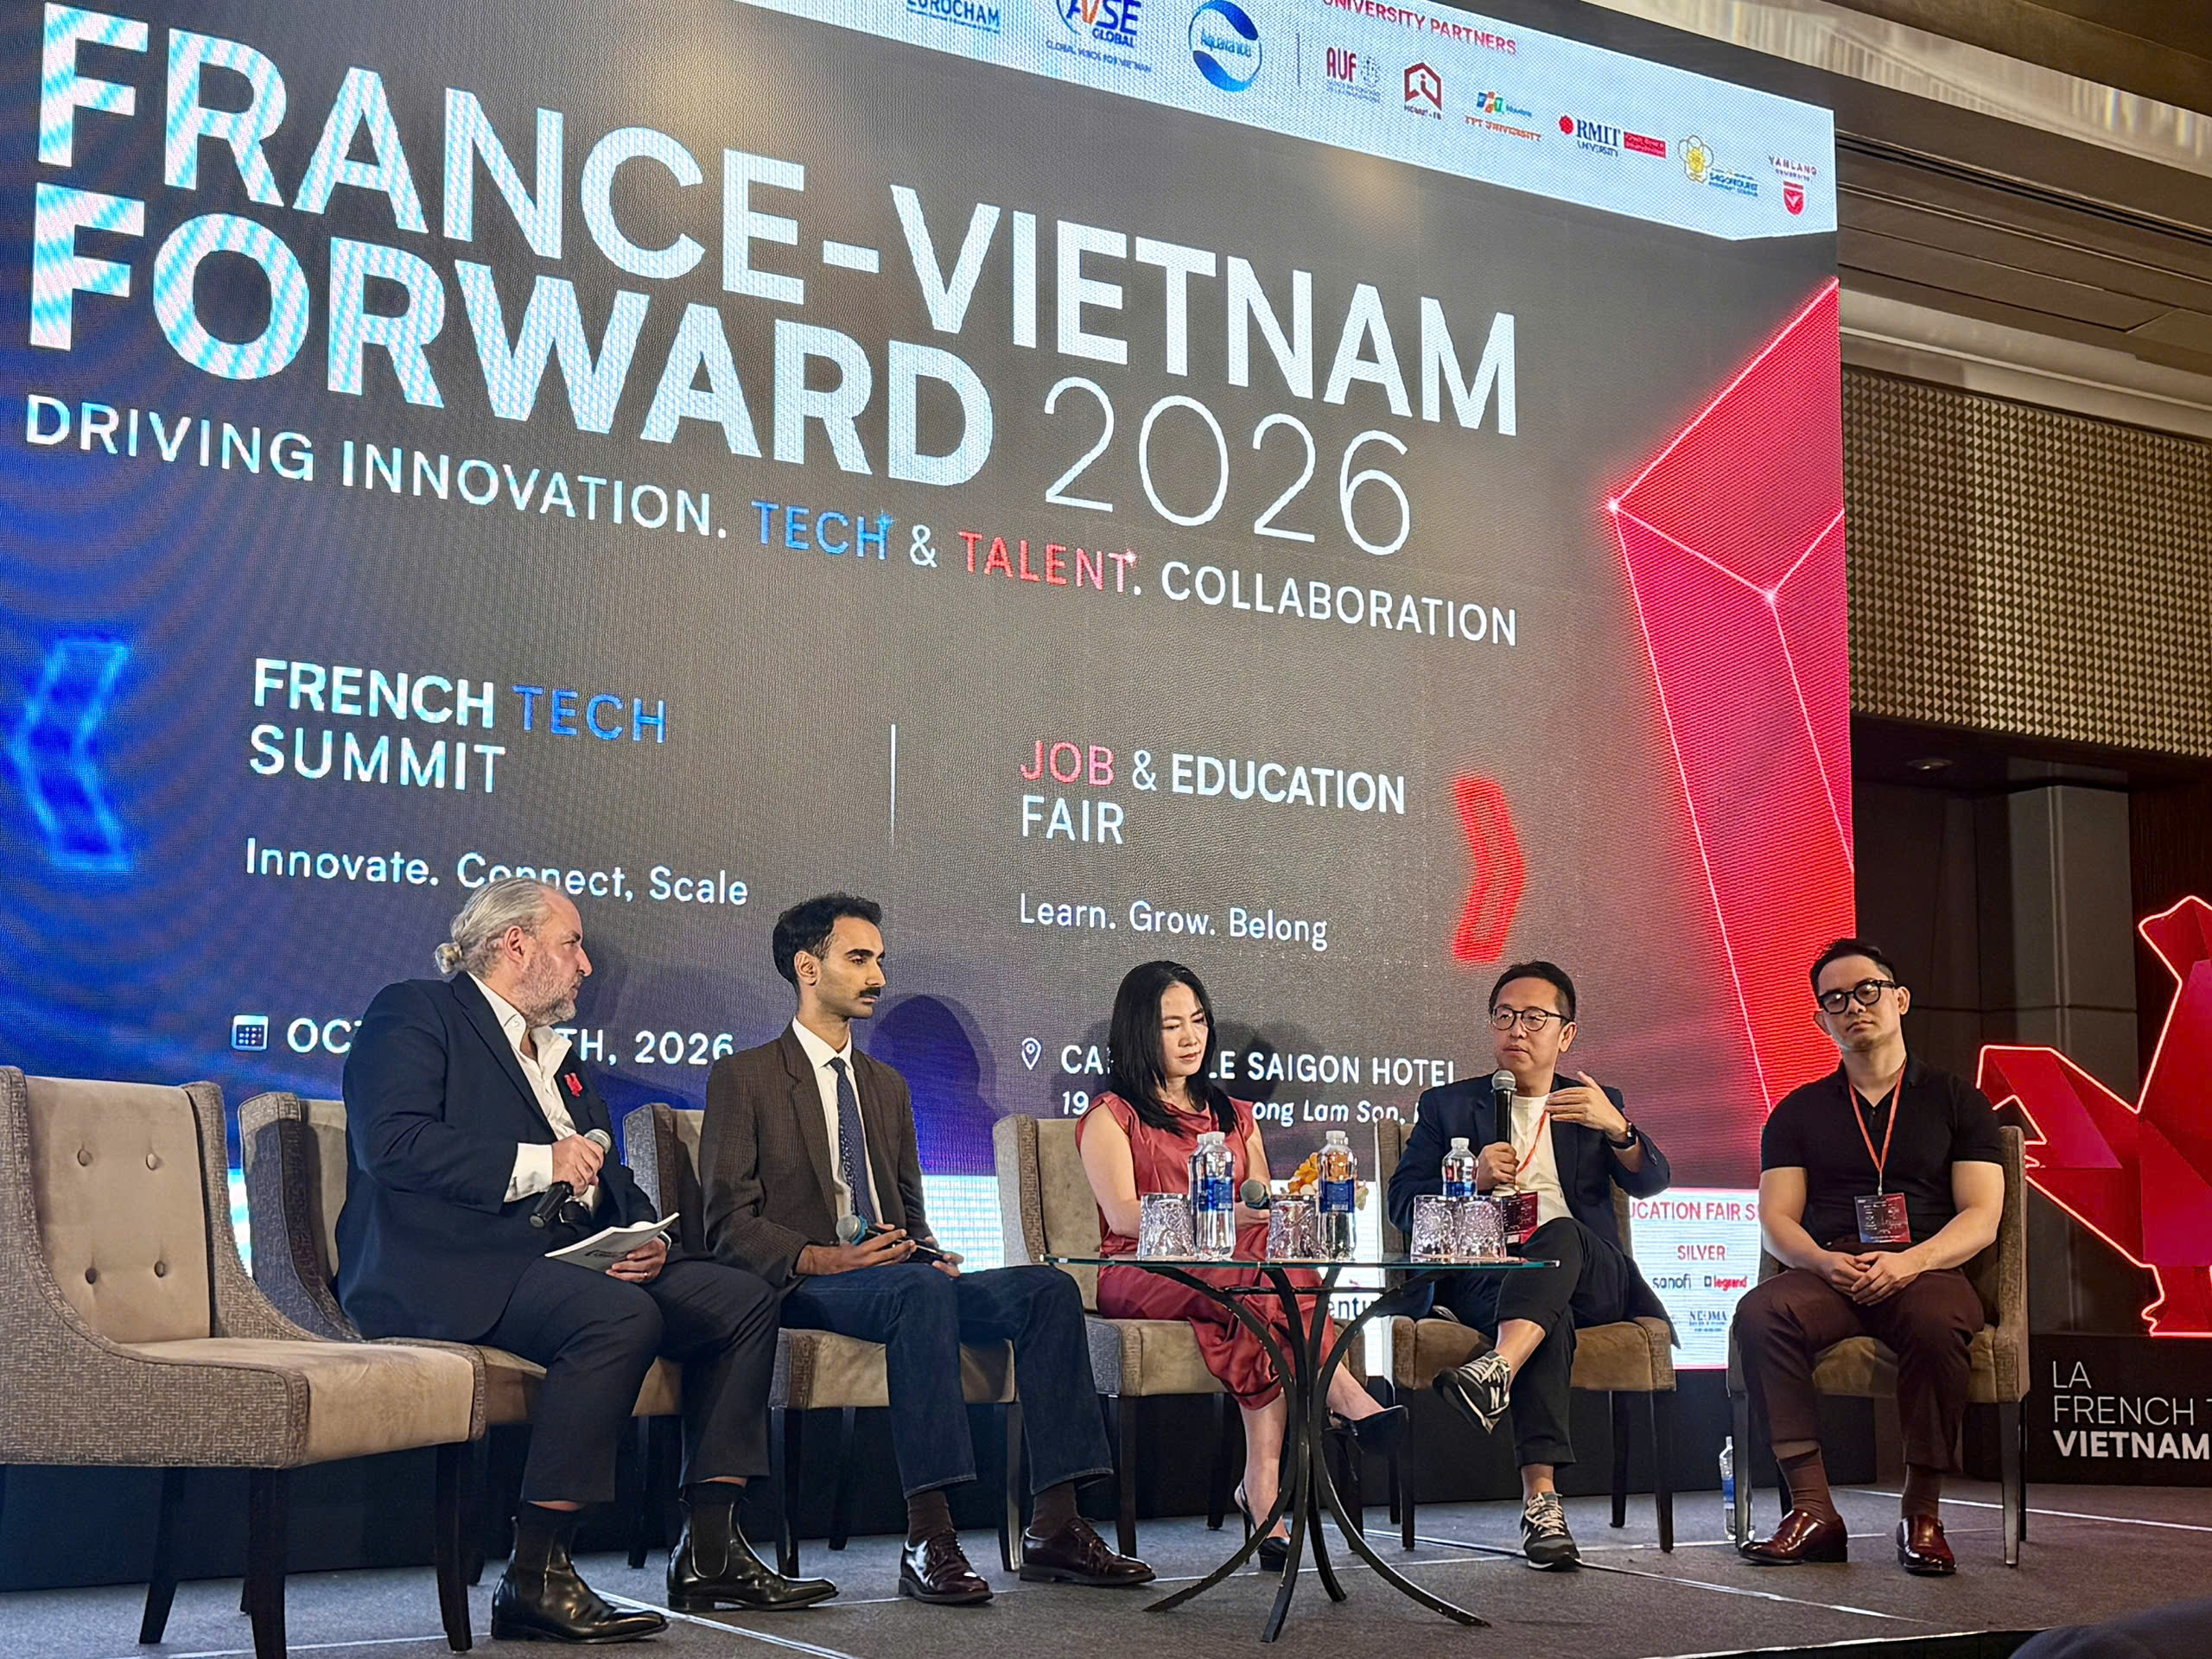
Theo các chuyên gia, doanh nghiệp, khi thanh toán số tăng tốc, Fintech cần nền tảng để bứt phá - Ảnh: HÀ PHƯƠNG
Tổng giá trị giao dịch thanh toán số tại Việt Nam ước đạt 178 tỉ USD năm 2025. Trong bối cảnh nhu cầu thanh toán quốc tế gia tăng, các giải pháp fintech được kỳ vọng giúp rút ngắn thời gian giao dịch, nâng cao hiệu quả sử dụng vốn nhưng phải đáp ứng yêu cầu kết nối ngân hàng và kiểm soát rủi ro.
Fintech là phải kết nối hệ thống tài chính
Chia sẻ tại French Tech Summit trong khuôn khổ sự kiện France-Vietnam Forward 2026 vừa diễn ra ở TP.HCM, ông Nguyễn Hữu Huân, Phó chủ tịch Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM (VIFC-HCMC), cho biết trung tâm định hướng phát triển hệ sinh thái công nghệ tài chính (fintech), thu hút doanh nghiệp quốc tế và thúc đẩy hợp tác về công nghệ, đầu tư.
Một trong những hướng đi được đề xuất là xây dựng cơ chế thử nghiệm có kiểm soát (sandbox), trước mắt ưu tiên các giải pháp thanh toán xuyên biên giới phục vụ du lịch, thương mại và kiều hối.
Các lĩnh vực khác được đề xuất thử nghiệm gồm token hóa tài sản thực, ứng dụng trí tuệ nhân tạo (AI) trong phân tích tài chính và khuyến nghị đầu tư đa thị trường, tư vấn đầu tư tự động, công nghệ hỗ trợ tuân thủ và tài trợ thương mại.
Tuy nhiên sáu nhóm giải pháp này hiện mới ở giai đoạn đề xuất, chưa được phê duyệt. Theo nội dung trình bày, mỗi dự án cần làm rõ cơ sở pháp lý, đối tượng tham gia, phạm vi thử nghiệm, quyền sử dụng dữ liệu và cơ chế giám sát trước khi triển khai.
Bên cạnh hành lang pháp lý, khả năng kết nối với hệ thống ngân hàng cũng là điều kiện quan trọng để các giải pháp fintech đi vào thực tế.
Ông Quân Nguyễn, Giám đốc pháp lý Basal Pay, dẫn ví dụ một doanh nghiệp Việt Nam xuất khẩu tóc sang châu Phi. Người mua muốn thanh toán bằng USDT (một loại tiền mã hóa có giá trị được neo theo USD), nhưng doanh nghiệp xuất khẩu lại cần nhận tiền đồng vào tài khoản ngân hàng để phục vụ hoạt động kinh doanh.
Theo ông, tình huống này cho thấy một giao dịch thành công trên nền tảng công nghệ chưa đồng nghĩa với việc giải pháp đó có thể được ứng dụng hiệu quả trong thực tế. Fintech muốn được sử dụng rộng rãi cần đáp ứng đồng thời ba điều kiện: có cơ sở pháp lý rõ ràng, kết nối được với hệ thống tài chính hiện hữu và mang lại hiệu quả thương mại.
"Một giao dịch được thực hiện thành công trên blockchain là chưa đủ. Nếu doanh nghiệp không thể sử dụng số tiền thu được từ giao dịch đó trong hoạt động kinh doanh hằng ngày, thì giải pháp chưa thực sự có ý nghĩa", ông Quân nhấn mạnh.
Ngân hàng cần nền tảng dữ liệu trước khi ứng dụng AI
Trong lĩnh vực ngân hàng, việc ứng dụng AI cũng cần được đặt trên nền tảng dữ liệu đủ chất lượng và khả năng kết nối giữa các hệ thống. Bên cạnh tiềm năng tự động hóa quy trình, nâng cao năng lực phân tích và hỗ trợ ra quyết định, công nghệ còn được kỳ vọng rút ngắn thời gian quyết toán giao dịch, qua đó giúp các tổ chức tài chính giảm rủi ro đối tác và sử dụng vốn hiệu quả hơn.
Bà Nguyễn Thị Thu Hương, Phó giám đốc Khối Ngân hàng tương lai, SHB, nhận định các giao dịch xuyên biên giới thường phải trải qua nhiều bước kiểm tra pháp lý, phòng chống rửa tiền và gian lận. Vì vậy ngân hàng cần có khả năng tích hợp những dịch vụ và đối tác mới nhanh chóng, an toàn.
Dù AI có thể hỗ trợ xử lý các nghiệp vụ phức tạp, việc ứng dụng công nghệ này phải bắt đầu từ nền tảng số và dữ liệu. "Chúng ta bắt đầu bằng số hóa trước, chứ không phải bằng AI trước. Số hóa, sau đó là dữ liệu, rồi mới đến AI", bà Hương nhấn mạnh.
Theo bà, nếu thiếu cấu trúc dữ liệu và kiến thức chuyên ngành phù hợp, AI khó tạo ra lợi thế cạnh tranh thực chất. Ngoài công nghệ, ngân hàng còn phải thay đổi cách tổ chức và vận hành để đáp ứng nhu cầu mới.
Đề cập triển vọng thị trường, ông Jérôme Coffin, phụ trách khách hàng khu vực châu Á - Thái Bình Dương của Skaleet, đánh giá Việt Nam có lợi thế khi thanh toán tức thời được sử dụng phổ biến. Việc phát triển thêm các dịch vụ như tiết kiệm, cho vay và tài sản số sẽ đòi hỏi hệ thống ngân hàng tiếp tục đổi mới, đồng thời bảo đảm khả năng tích hợp với những nền tảng tài chính mới.