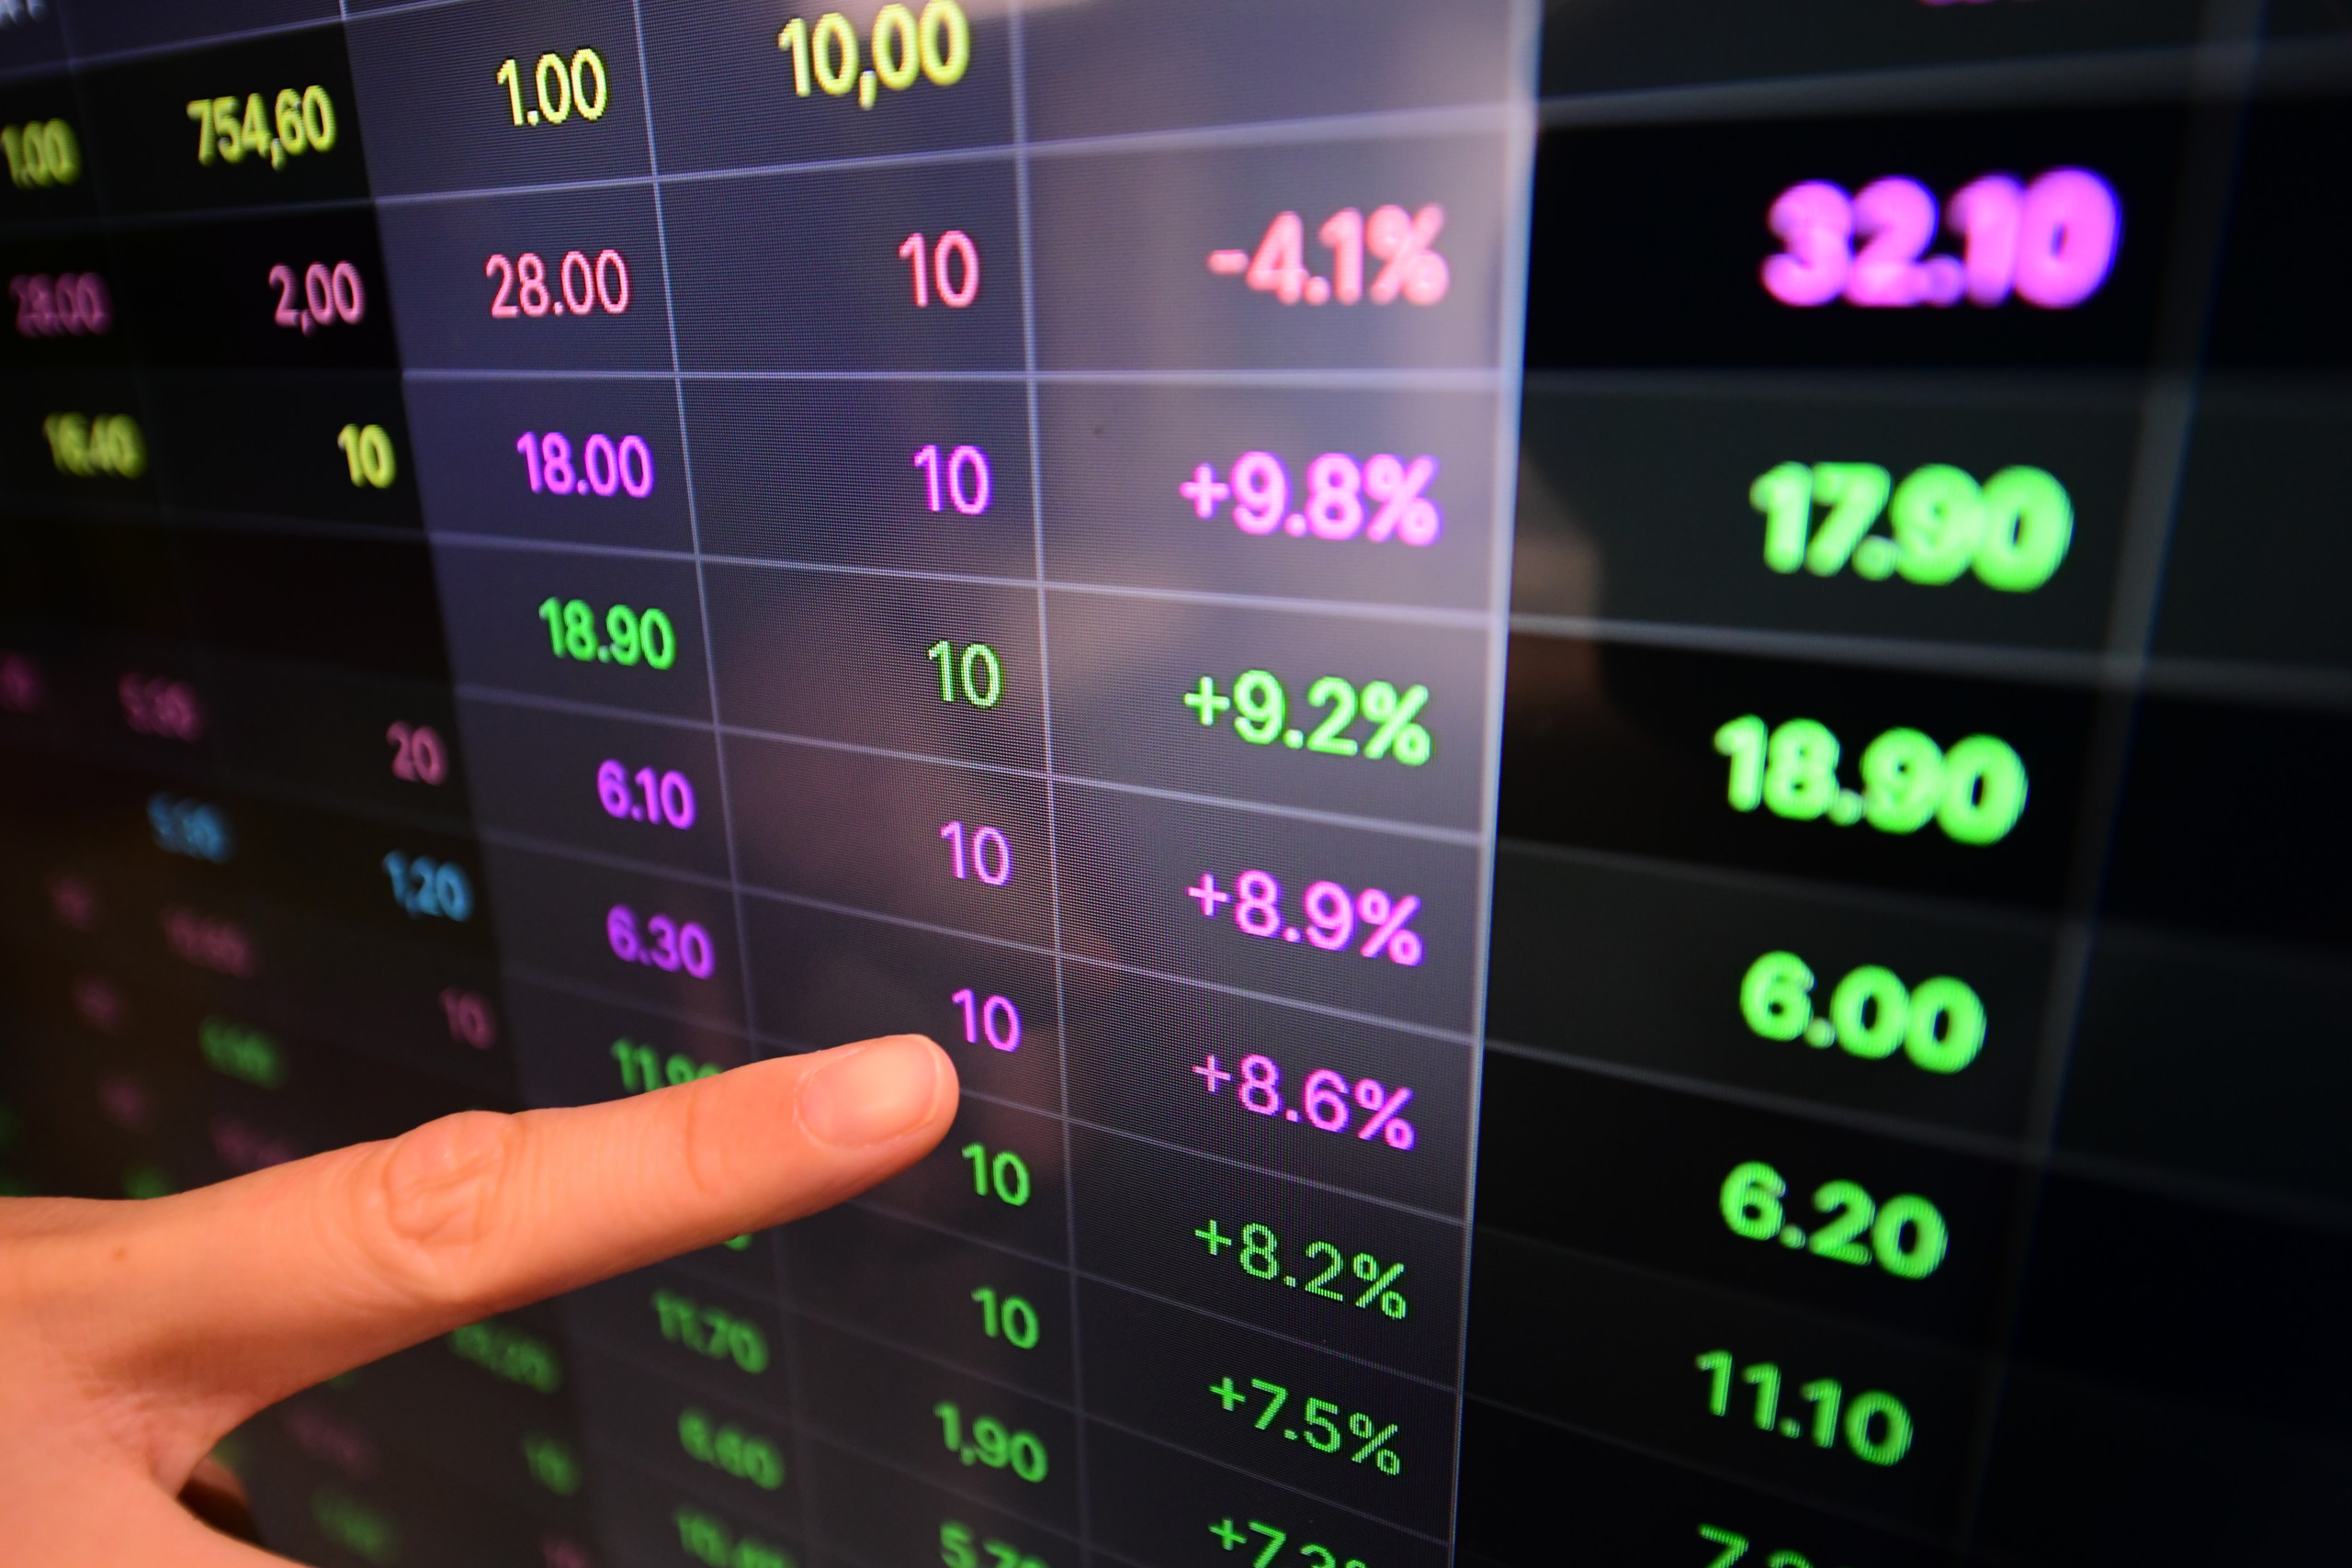
Quyết định của Fed tác động tới thị trường chứng khoán phụ thuộc vào nhiều yếu tố - Ảnh: QUANG ĐỊNH
Ngày 16-9, Cục Dự trữ liên bang Mỹ (Fed) tăng lãi suất thêm 25 điểm cơ bản, lên 3,75-4%, lần đầu tiên kể từ năm 2023. Điều được nhiều nhà đầu tư quan tâm là tác động của quyết định này tới thị trường chứng khoán.
Tác động từ quyết định của Fed
Công ty CP Đầu tư FinSuccess đã rà soát dữ liệu từ năm 2000 đến nay, gồm 3 chu kỳ Fed tăng lãi suất, 4 chu kỳ cắt giảm và 66 quý về dòng vốn ngoại trên HOSE.
Theo đó, tác động của Fed lên chứng khoán Việt Nam không thể kết luận đơn giản: “Fed tăng lãi suất thì khối ngoại rút vốn, VN-Index giảm”.
Dữ liệu cho thấy VN-Index đều xuất hiện nhịp điều chỉnh trong 1-3 tháng đầu. Tuy nhiên, mức độ và thời gian phục hồi khác nhau cho thấy các yếu tố trong nước đóng vai trò quan trọng.
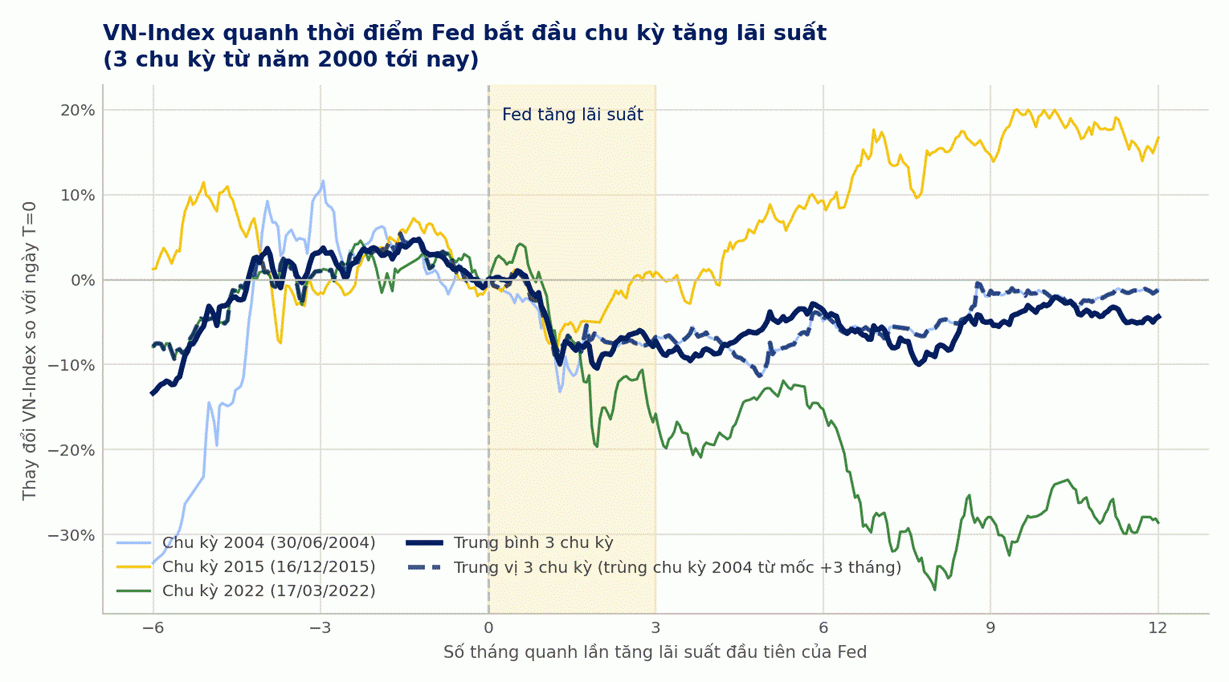
Diễn biến VN-Index và chu kỳ Fed tăng lãi suất - Nguồn: FinSuccee
Nghiên cứu cũng ghi nhận Fed tăng lãi suất không đồng nghĩa khối ngoại bán ròng. Trong 18 quý Fed tăng lãi suất, khối ngoại vẫn mua ròng bình quân 4.760 tỉ đồng mỗi quý. Riêng năm 2022, khi VN-Index giảm 32,8%, khối ngoại lại mua ròng gần 25.000 tỉ đồng.
FinSuccess cho rằng tỉ giá mới là biến số cần đặc biệt theo dõi. Chu kỳ tăng năm 2022, VN-Index giảm sâu nhất trong ba chu kỳ đi kèm VND mất giá 8,1%. Ngược lại, giai đoạn năm 2015, tỉ giá gần như đứng yên nên quyết định tăng của Fed không tạo ra biến động lớn cho chỉ số lẫn dòng vốn ngoại.
Đơn vị này cho rằng cần theo dõi áp lực tỉ giá như biến số cảnh báo chính, đặt song song với lịch họp của Fed và cùng bối cảnh kinh tế trong nước.
Tăng trưởng trong nước đủ mạnh
Chứng khoán Yuanta Việt Nam đánh giá tác động của quyết định tăng lãi suất của Fed lần này lên thị trường chứng khoán Việt Nam ở mức thấp.
Thống kê ba lần Fed tăng lãi suất trong các chu kỳ trước cho thấy VN-Index thường có xu hướng giảm trước khi Fed tăng lãi suất. Cụ thể, trong 20 ngày trước sự kiện, VN-Index lần lượt giảm 4%, 1,3% và 3%.
Sau khi Fed tăng lãi suất, VN-Index không giảm mạnh trong 5 phiên tiếp theo, cho thấy tác động tức thời không lớn. Diễn biến của thị trường trong 20-60 phiên sau đó phụ thuộc nhiều hơn vào các yếu tố như mặt bằng lãi suất trong nước và tỉ giá.
Công ty Chứng khoán ACB (ACBS) đánh giá quyết định Fed chủ yếu thu hẹp dư địa điều hành của Ngân hàng Nhà nước, thay vì tạo ra nhu cầu thắt chặt chính sách trong nước ngay lập tức.
Tăng trưởng trong nước vẫn đủ mạnh, chưa cần một chu kỳ nới lỏng diện rộng. Cụ thể, chỉ số PMI sản xuất tháng 8-2026 đạt 53,3 điểm. Vốn FDI thực hiện tăng 12% so với cùng kỳ. Giải ngân đầu tư công tiếp tục tăng tốc.
Lạm phát gần đây vẫn tập trung nhiều vào nhiên liệu và chưa cho thấy bằng chứng rõ ràng về sự lan rộng mạnh sang mặt bằng giá tiêu dùng.
Ngân hàng Nhà nước hiện không cần nâng mạnh lãi suất chính sách để kiềm chế tổng cầu. Nhưng chênh lệch lãi suất USD-VND lớn hơn sẽ khiến việc nới lỏng mạnh trở nên khó khăn hơn do áp lực lên tỉ giá.
Ở chiều ngược lại, thanh khoản ngắn hạn của hệ thống ngân hàng đã cải thiện khi số dư tiền gửi kho bạc duy trì ở mức kỷ lục. Ngân hàng Nhà nước linh hoạt điều hành thanh khoản qua OMO. Tính đến ngày 22-8, tiền gửi VND tăng 8,77% từ đầu năm, cao hơn nhẹ so với mức tăng 8,38% của tín dụng VND.
Với chứng khoán, ACBS cho rằng tác động tiêu cực từ quyết định Fed chủ yếu nằm ở chi phí vốn và tỉ lệ chiết khấu, thay vì ngay lập tức làm suy giảm lợi nhuận doanh nghiệp.
Chu kỳ tăng trưởng hiện tại của Việt Nam vẫn được hỗ trợ bởi sản xuất, FDI và đầu tư công. Tuy nhiên, mặt bằng lãi suất toàn cầu cao hơn làm tăng suất sinh lời yêu cầu đối với cổ phiếu và chi phí tái cấp vốn.
Nhóm doanh nghiệp có đòn bẩy cao, nhu cầu tái cấp vốn lớn sẽ nhạy cảm hơn với môi trường lãi suất cao. Ngược lại, doanh nghiệp có dòng tiền ổn định, nợ thấp sẽ ít chịu áp lực hơn.