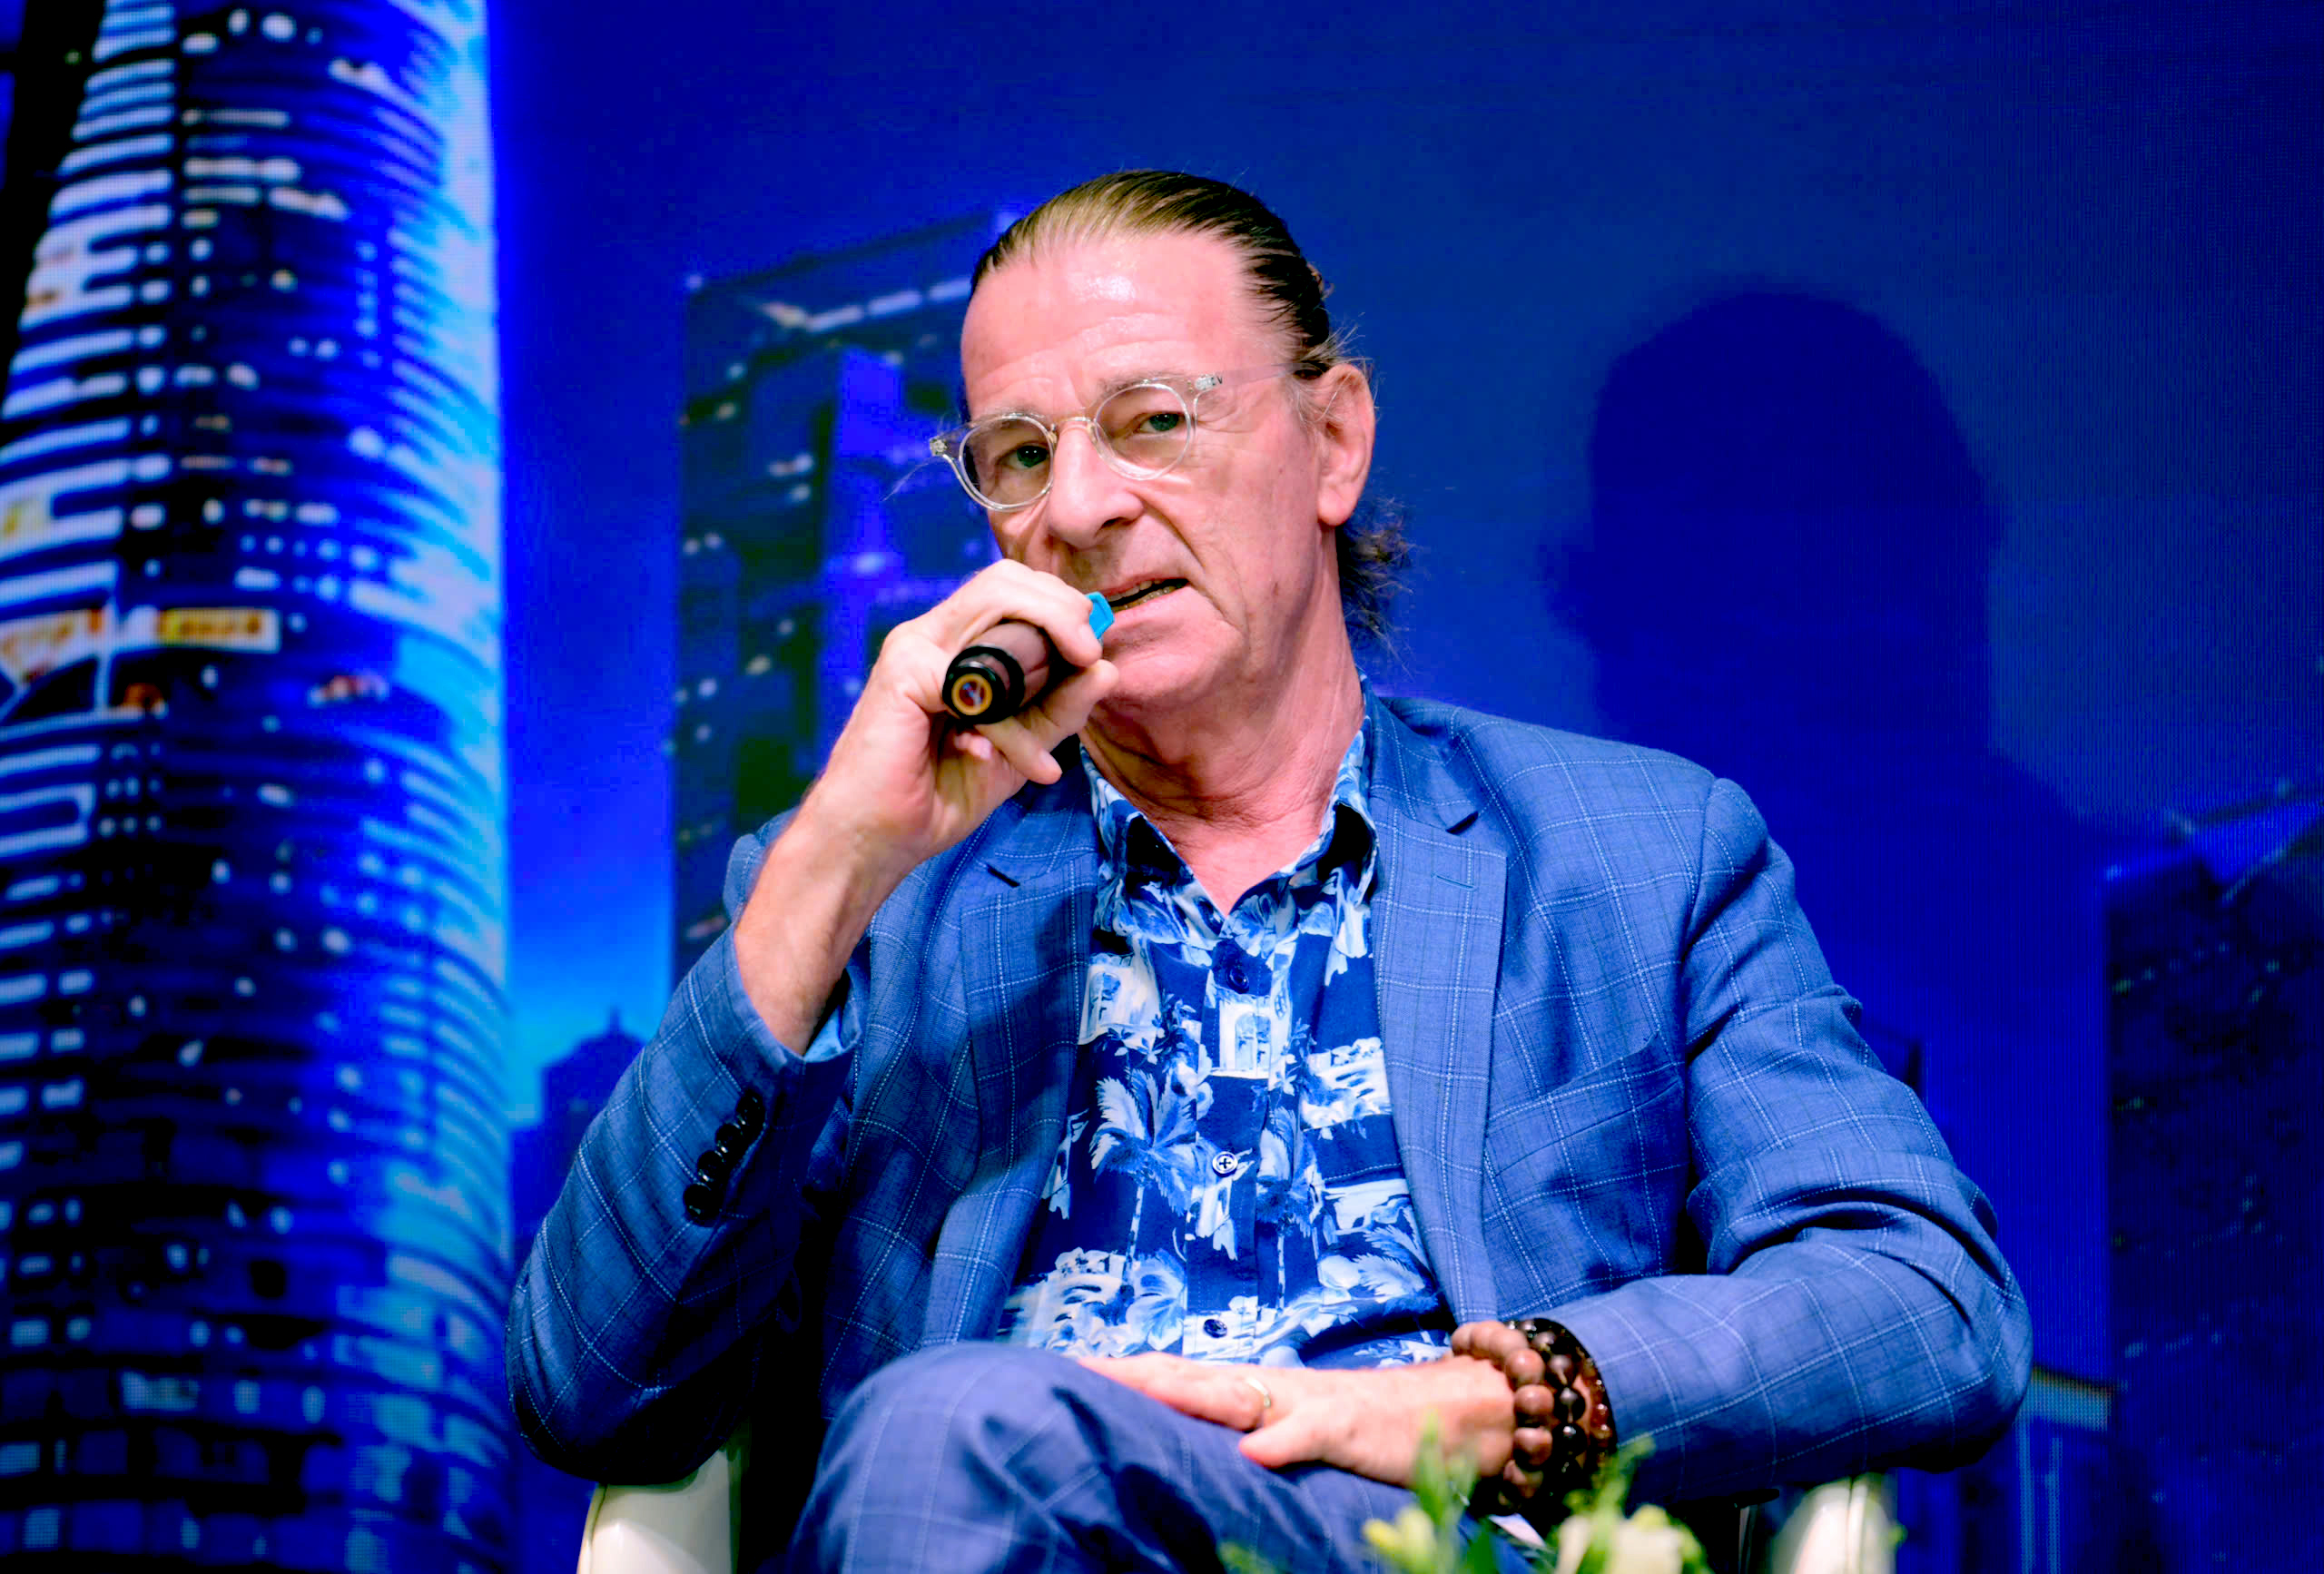
Ông Dominic Scriven - nhà sáng lập, Chủ tịch Dragon Capital - tại Diễn đàn Thị trường vốn 2026 - Ảnh: QUANG ĐỊNH
Trao đổi với Tuổi Trẻ bên lề Diễn đàn Thị trường vốn 2026, với chủ đề "Dòng vốn mới - Vị thế mới của thị trường chứng khoán Việt Nam" do báo Tuổi Trẻ phối hợp Ủy ban Chứng khoán tổ chức, ông Dominic Scriven - Nhà sáng lập, Chủ tịch Dragon Capital, chia sẻ góc nhìn về những điều kiện để khơi thông dòng vốn mới và thách thức trong cuộc cạnh tranh thu hút nhà đầu tư quốc tế.
Nâng hạng là quá trình thay đổi cả văn hóa thị trường
* Thưa ông, Việt Nam đã được FTSE Russell nâng hạng sau nhiều năm chờ đợi. Nhưng liệu việc đáp ứng các tiêu chí nâng hạng đã đồng nghĩa với một thị trường thực sự trưởng thành và đủ sức hấp dẫn các nhà đầu tư tổ chức quốc tế?
- Chúng ta cần nhìn nhận nâng hạng thị trường theo một cách rộng hơn.
Nâng hạng không đơn thuần là việc hoàn thành các tiêu chí riêng lẻ, hay đáp ứng những yêu cầu về mặt kỹ thuật. Bản chất của quá trình này là sự chuyển biến về văn hóa của cả thị trường.
Điều quan trọng là làm thế nào để các nhà đầu tư quốc tế có thể hiểu được thị trường Việt Nam, hiểu cách thị trường vận hành và có đủ sự tin tưởng để tham gia.
Việc đáp ứng các tiêu chí nâng hạng của FTSE là bước tiến quan trọng, ghi nhận những nỗ lực cải cách của thị trường chứng khoán Việt Nam trong thời gian qua.
Tuy nhiên, phía trước vẫn còn những mục tiêu và yêu cầu cao hơn cần tiếp tục chinh phục.
Một trong những mục tiêu quan trọng tiếp theo là đáp ứng các tiêu chí nâng hạng của MSCI. Xét về mức độ ảnh hưởng đối với dòng vốn đầu tư quốc tế, tôi cho rằng MSCI chiếm tới khoảng 70% câu chuyện nâng hạng.
Vì vậy, Việt Nam cần tiếp tục duy trì động lực cải cách, không chỉ hoàn thiện hạ tầng giao dịch, thanh toán mà còn nâng cao tính minh bạch, chất lượng quản trị và khả năng tiếp cận thị trường của nhà đầu tư quốc tế.
* Theo ông, đâu là vấn đề Việt Nam cần ưu tiên giải quyết để tiến gần hơn đến mục tiêu nâng hạng theo tiêu chí của MSCI?
- Nếu phải lựa chọn một vấn đề cụ thể cần tập trung, tôi cho rằng đó là cơ chế đối tác bù trừ trung tâm, hay CCP.
Đây là một trong những yếu tố cốt lõi của hạ tầng thị trường, đặc biệt liên quan đến hoạt động thanh toán, bù trừ sau giao dịch.
Việc hoàn thiện cơ chế này có ý nghĩa quan trọng đối với khả năng tiếp cận và tham gia thị trường của các nhà đầu tư quốc tế.
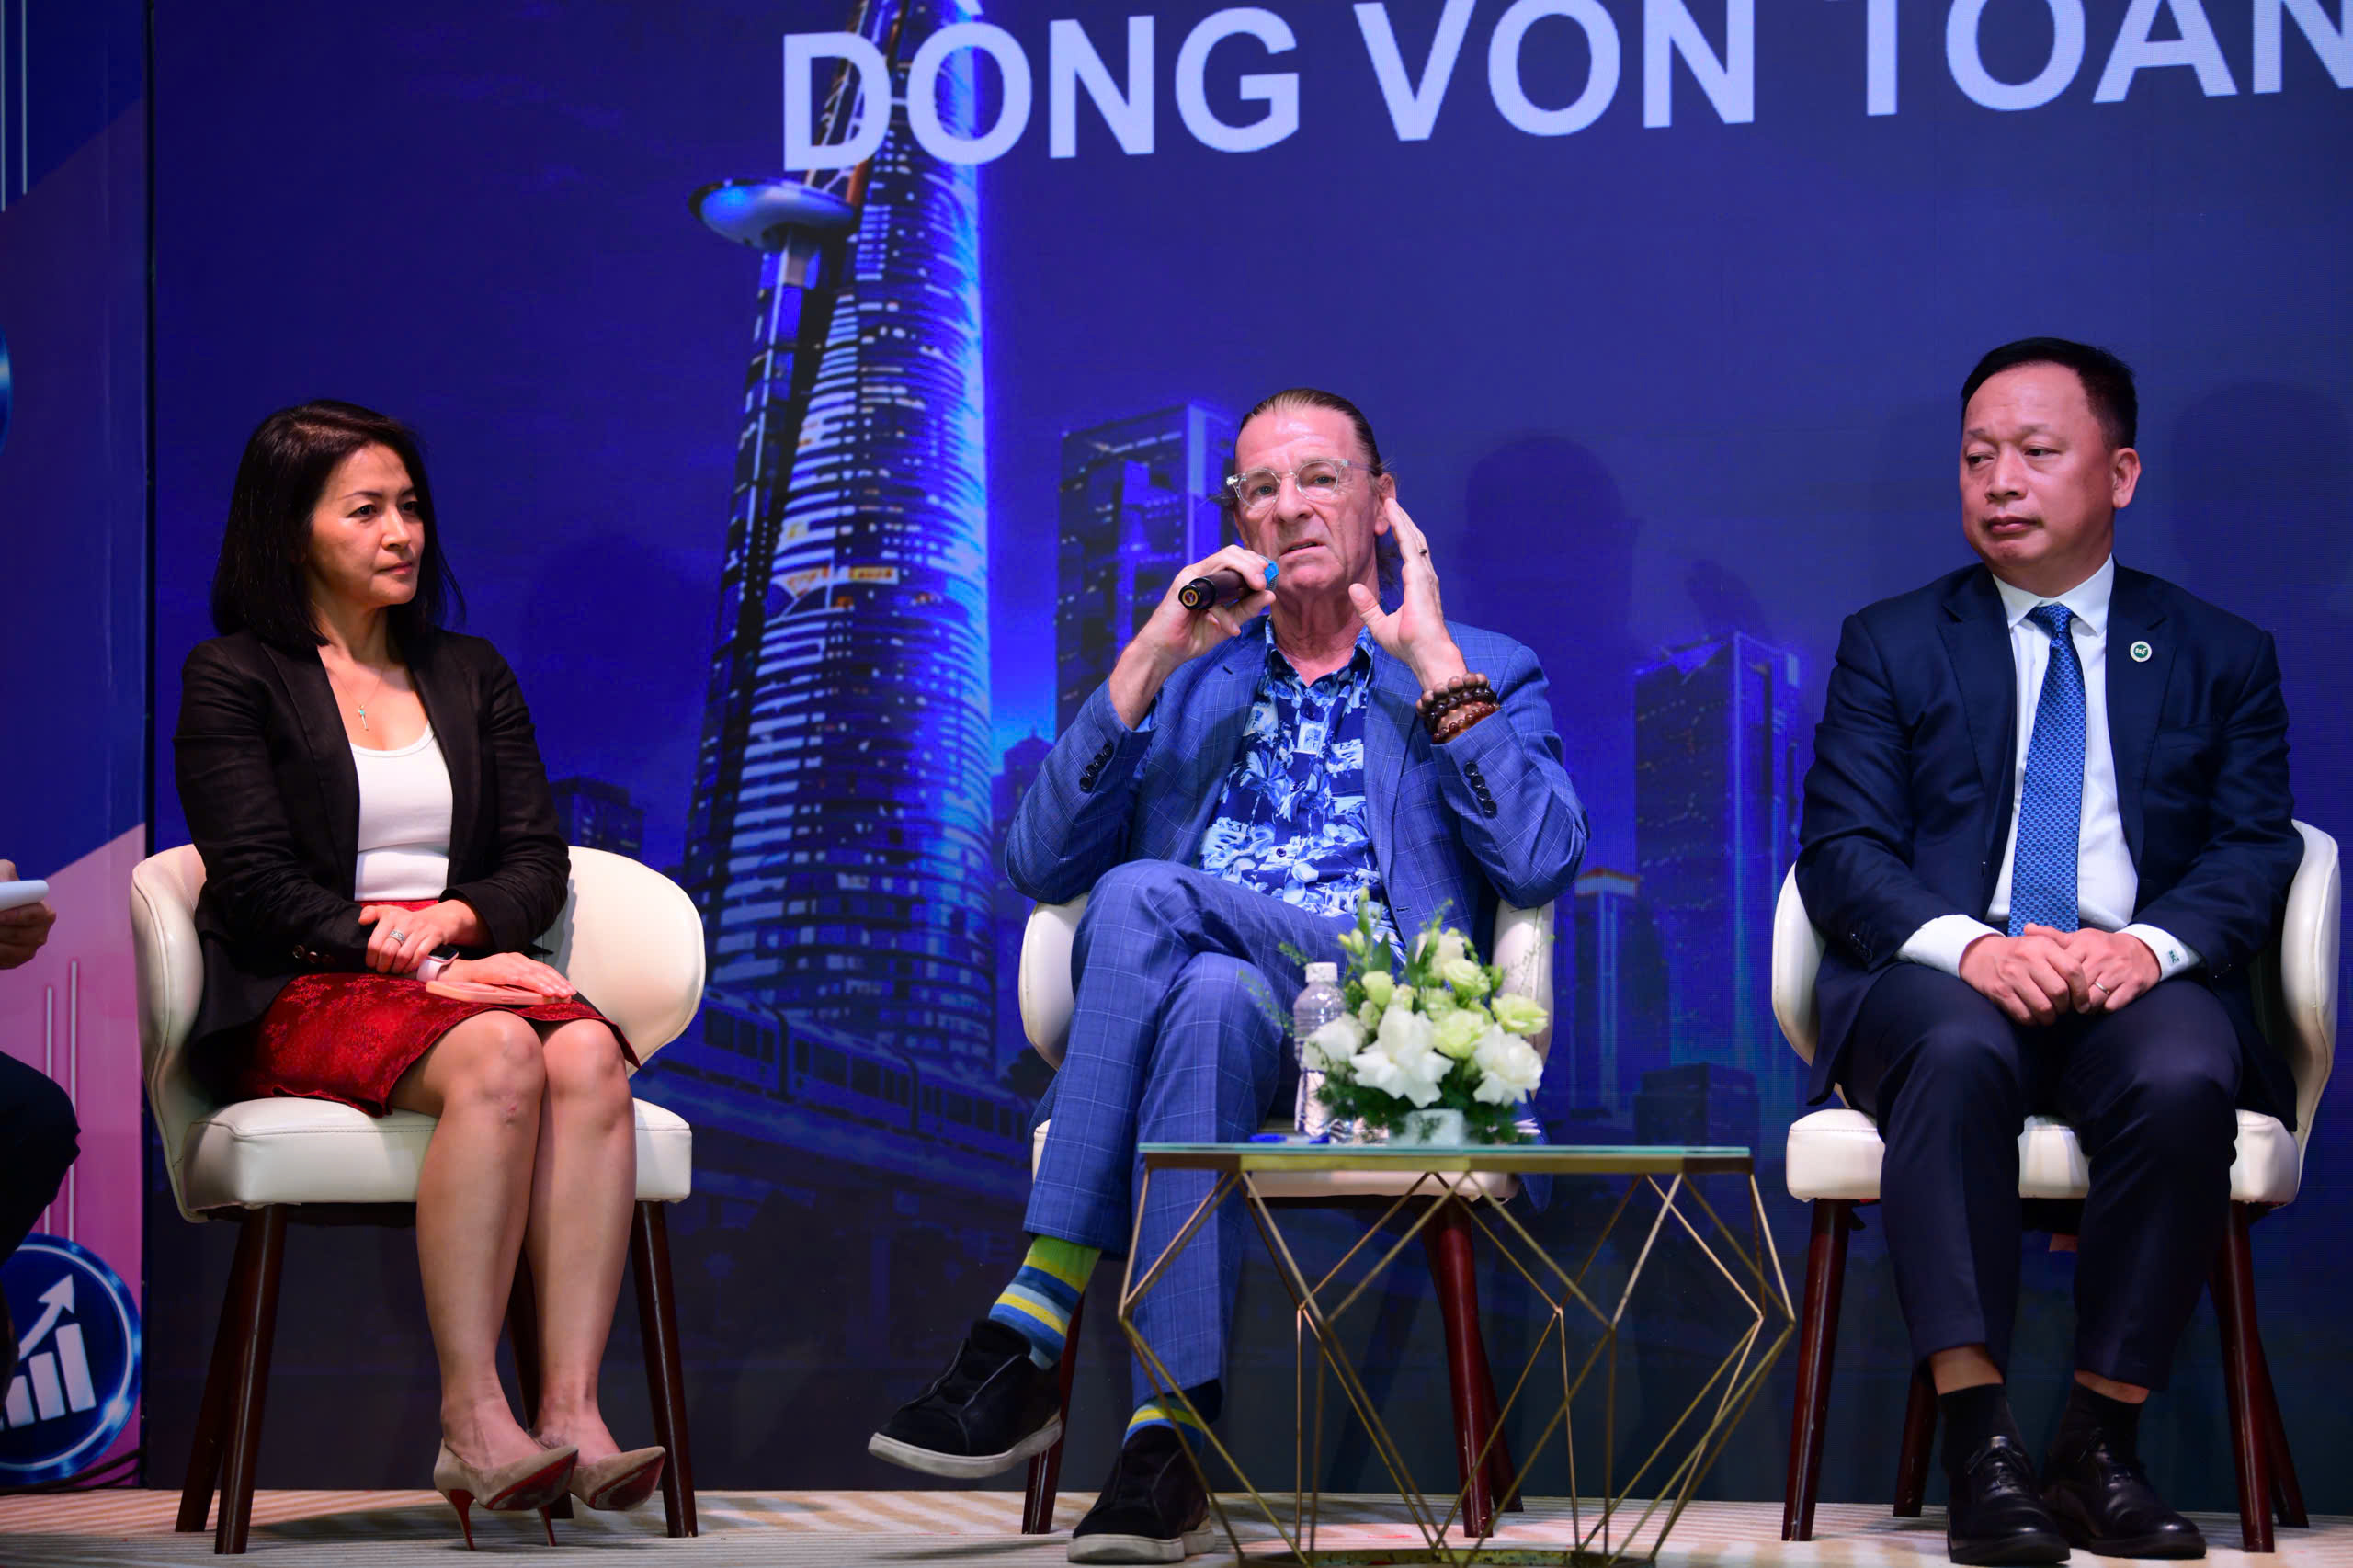
Từ trái sang: bà Wanming Du, Giám đốc chính sách chỉ số khu vực châu Á - Thái Bình Dương (APAC) của FTSE Russell, ông Dominic Scriven, ông Vũ Chí Dũng - Trưởng ban pháp chế và đối ngoại của Ủy ban Chứng khoán - Ảnh: QUANG ĐỊNH
Tuy nhiên, như tôi đã nói, nâng hạng không chỉ là vấn đề hạ tầng kỹ thuật. Hạ tầng là điều kiện cần, nhưng để dòng vốn quốc tế thực sự tham gia và gắn bó lâu dài, thị trường còn phải đáp ứng những yêu cầu rộng hơn về minh bạch, quản trị và cách thức vận hành.
Bài học từ Indonesia
* Ông từng nhấn mạnh rằng nâng hạng đã khó, giữ được hạng còn khó hơn. Vì sao ông đặc biệt lưu ý vấn đề này, bài học Indonesia khi đứng trước khả năng "rớt hạng" sẽ đem lại bài học gì cho Việt Nam?
- Bởi vì việc được nâng hạng không có nghĩa là thị trường sẽ mặc nhiên duy trì được vị thế đó. Tôi muốn nhắc đến bài học từ Indonesia.
* Thu hút thêm nhà đầu tư nước ngoài chưa đủ để thị trường vốn Việt Nam phát triển bền vững, còn cần những giải pháp gì, thưa ông?
- Bên cạnh việc thu hút dòng vốn quốc tế, Việt Nam cần đặc biệt quan tâm đến việc xây dựng và phát triển cơ sở nhà đầu tư tổ chức trong nước. Đây là một yếu tố rất quan trọng đối với sự phát triển lâu dài của thị trường vốn.
Để hình thành được một lực lượng nhà đầu tư tổ chức nội địa đủ mạnh, cần có sự nỗ lực đồng bộ của nhiều bên, chứ không thể chỉ trông chờ vào một giải pháp riêng lẻ.
Một thị trường muốn phát triển bền vững phải có nền tảng nhà đầu tư đủ đa dạng, trong đó các nhà đầu tư tổ chức trong nước đóng vai trò quan trọng.
Gần đây, MSCI đã nêu những vấn đề liên quan đến thị trường này, trong đó có sự thiếu tương đồng giữa văn hóa hoạt động của một số doanh nghiệp niêm yết với những chuẩn mực mà dòng vốn quốc tế kỳ vọng.
Những vấn đề được quan tâm không chỉ nằm ở các quy định kỹ thuật, mà còn liên quan đến tính minh bạch trong công bố thông tin, hoạt động giao dịch và mối quan hệ giữa doanh nghiệp với các bên có liên quan.
Đó là những yếu tố rất quan trọng đối với niềm tin của nhà đầu tư. Từ câu chuyện này, tôi cho rằng Việt Nam cần nhìn nhận nâng hạng như một quá trình cải cách liên tục. Nâng hạng đã khó, nhưng giữ được hạng còn khó hơn.
Nếu muốn trở thành một thị trường mới nổi đúng nghĩa, chúng ta không chỉ cần hoàn thiện các quy định, mà còn phải tiếp tục xây dựng và phát triển văn hóa thị trường phù hợp với những chuẩn mực quốc tế. Đó mới là nền tảng để thị trường phát triển bền vững.
Giải bài toán đón dòng vốn mới
* Chủ đề của diễn đàn năm nay là "Dòng vốn mới - Vị thế mới của thị trường chứng khoán Việt Nam". Theo ông, đâu là những điều kiện quan trọng nhất để Việt Nam có thể khơi thông một chu kỳ dòng vốn mới?
- Hiện nay vẫn còn khá nhiều thách thức. Trước hết là vấn đề lãi suất. Khi mặt bằng lãi suất duy trì ở mức cao, cả thị trường cổ phiếu và trái phiếu đều gặp những khó khăn nhất định trong việc thu hút dòng tiền.
Nếu gửi tiền tại ngân hàng đã có thể mang lại mức lợi nhuận tương đối hấp dẫn và ít rủi ro hơn, nhà đầu tư sẽ phải cân nhắc rất kỹ trước khi chấp nhận thêm rủi ro trên thị trường vốn.
Điều này ảnh hưởng trực tiếp đến khả năng thu hút dòng tiền vào cổ phiếu và trái phiếu. Vì vậy, theo tôi, một trong những điều kiện cần thiết trước mắt là phải có những giải pháp phù hợp để giảm áp lực lãi suất.
Các giải pháp này cần được xây dựng mang tính thị trường, với những công cụ chính sách và kỹ thuật phù hợp, qua đó tạo điều kiện thuận lợi hơn cho dòng vốn vận động.
* Theo ông, đâu là những nguyên nhân chính khiến mặt bằng lãi suất vẫn chịu áp lực như vậy?
- Có cả yếu tố quốc tế và những đặc thù riêng của Việt Nam. Trên thế giới, lãi suất đang chịu tác động từ nhiều yếu tố. Một số nền kinh tế tăng trưởng nhanh tạo ra áp lực lạm phát, trong khi những bất ổn địa chính trị, chẳng hạn tại khu vực Trung Đông, cũng làm gia tăng rủi ro và ảnh hưởng đến xu hướng lãi suất.
Đối với Việt Nam, chúng ta còn có những yếu tố nội tại. Đáng chú ý là nhu cầu huy động và tập trung nguồn vốn để đẩy nhanh triển khai các dự án lớn.
Theo tôi, đây là một trong những nguyên nhân quan trọng nhất tạo áp lực lên mặt bằng lãi suất trong nước. Khi nhu cầu vốn lớn cùng xuất hiện trong một giai đoạn, việc cân đối nguồn lực và chi phí vốn sẽ trở thành bài toán không đơn giản.
Do đó, muốn khơi thông dòng vốn cho thị trường, cần nhìn nhận vấn đề lãi suất trong mối quan hệ với nhu cầu sử dụng vốn của toàn bộ nền kinh tế.
Không thiếu nhà đầu tư, nhưng còn khoảng cách trong cách nhìn nhận rủi ro
* Ngoài câu chuyện lãi suất, thị trường chứng khoán Việt Nam cần thay đổi điều gì để hấp dẫn hơn đối với dòng vốn đầu tư quốc tế?
- Một vấn đề quan trọng khác là chất lượng và sự đa dạng của hàng hóa trên thị trường.
Chúng ta cần có thêm những hàng hóa mới, những cơ hội đầu tư mới để đáp ứng nhu cầu của các nhóm nhà đầu tư khác nhau. Tuy nhiên, đưa thêm doanh nghiệp hay dự án ra thị trường không phải là câu chuyện đơn giản.
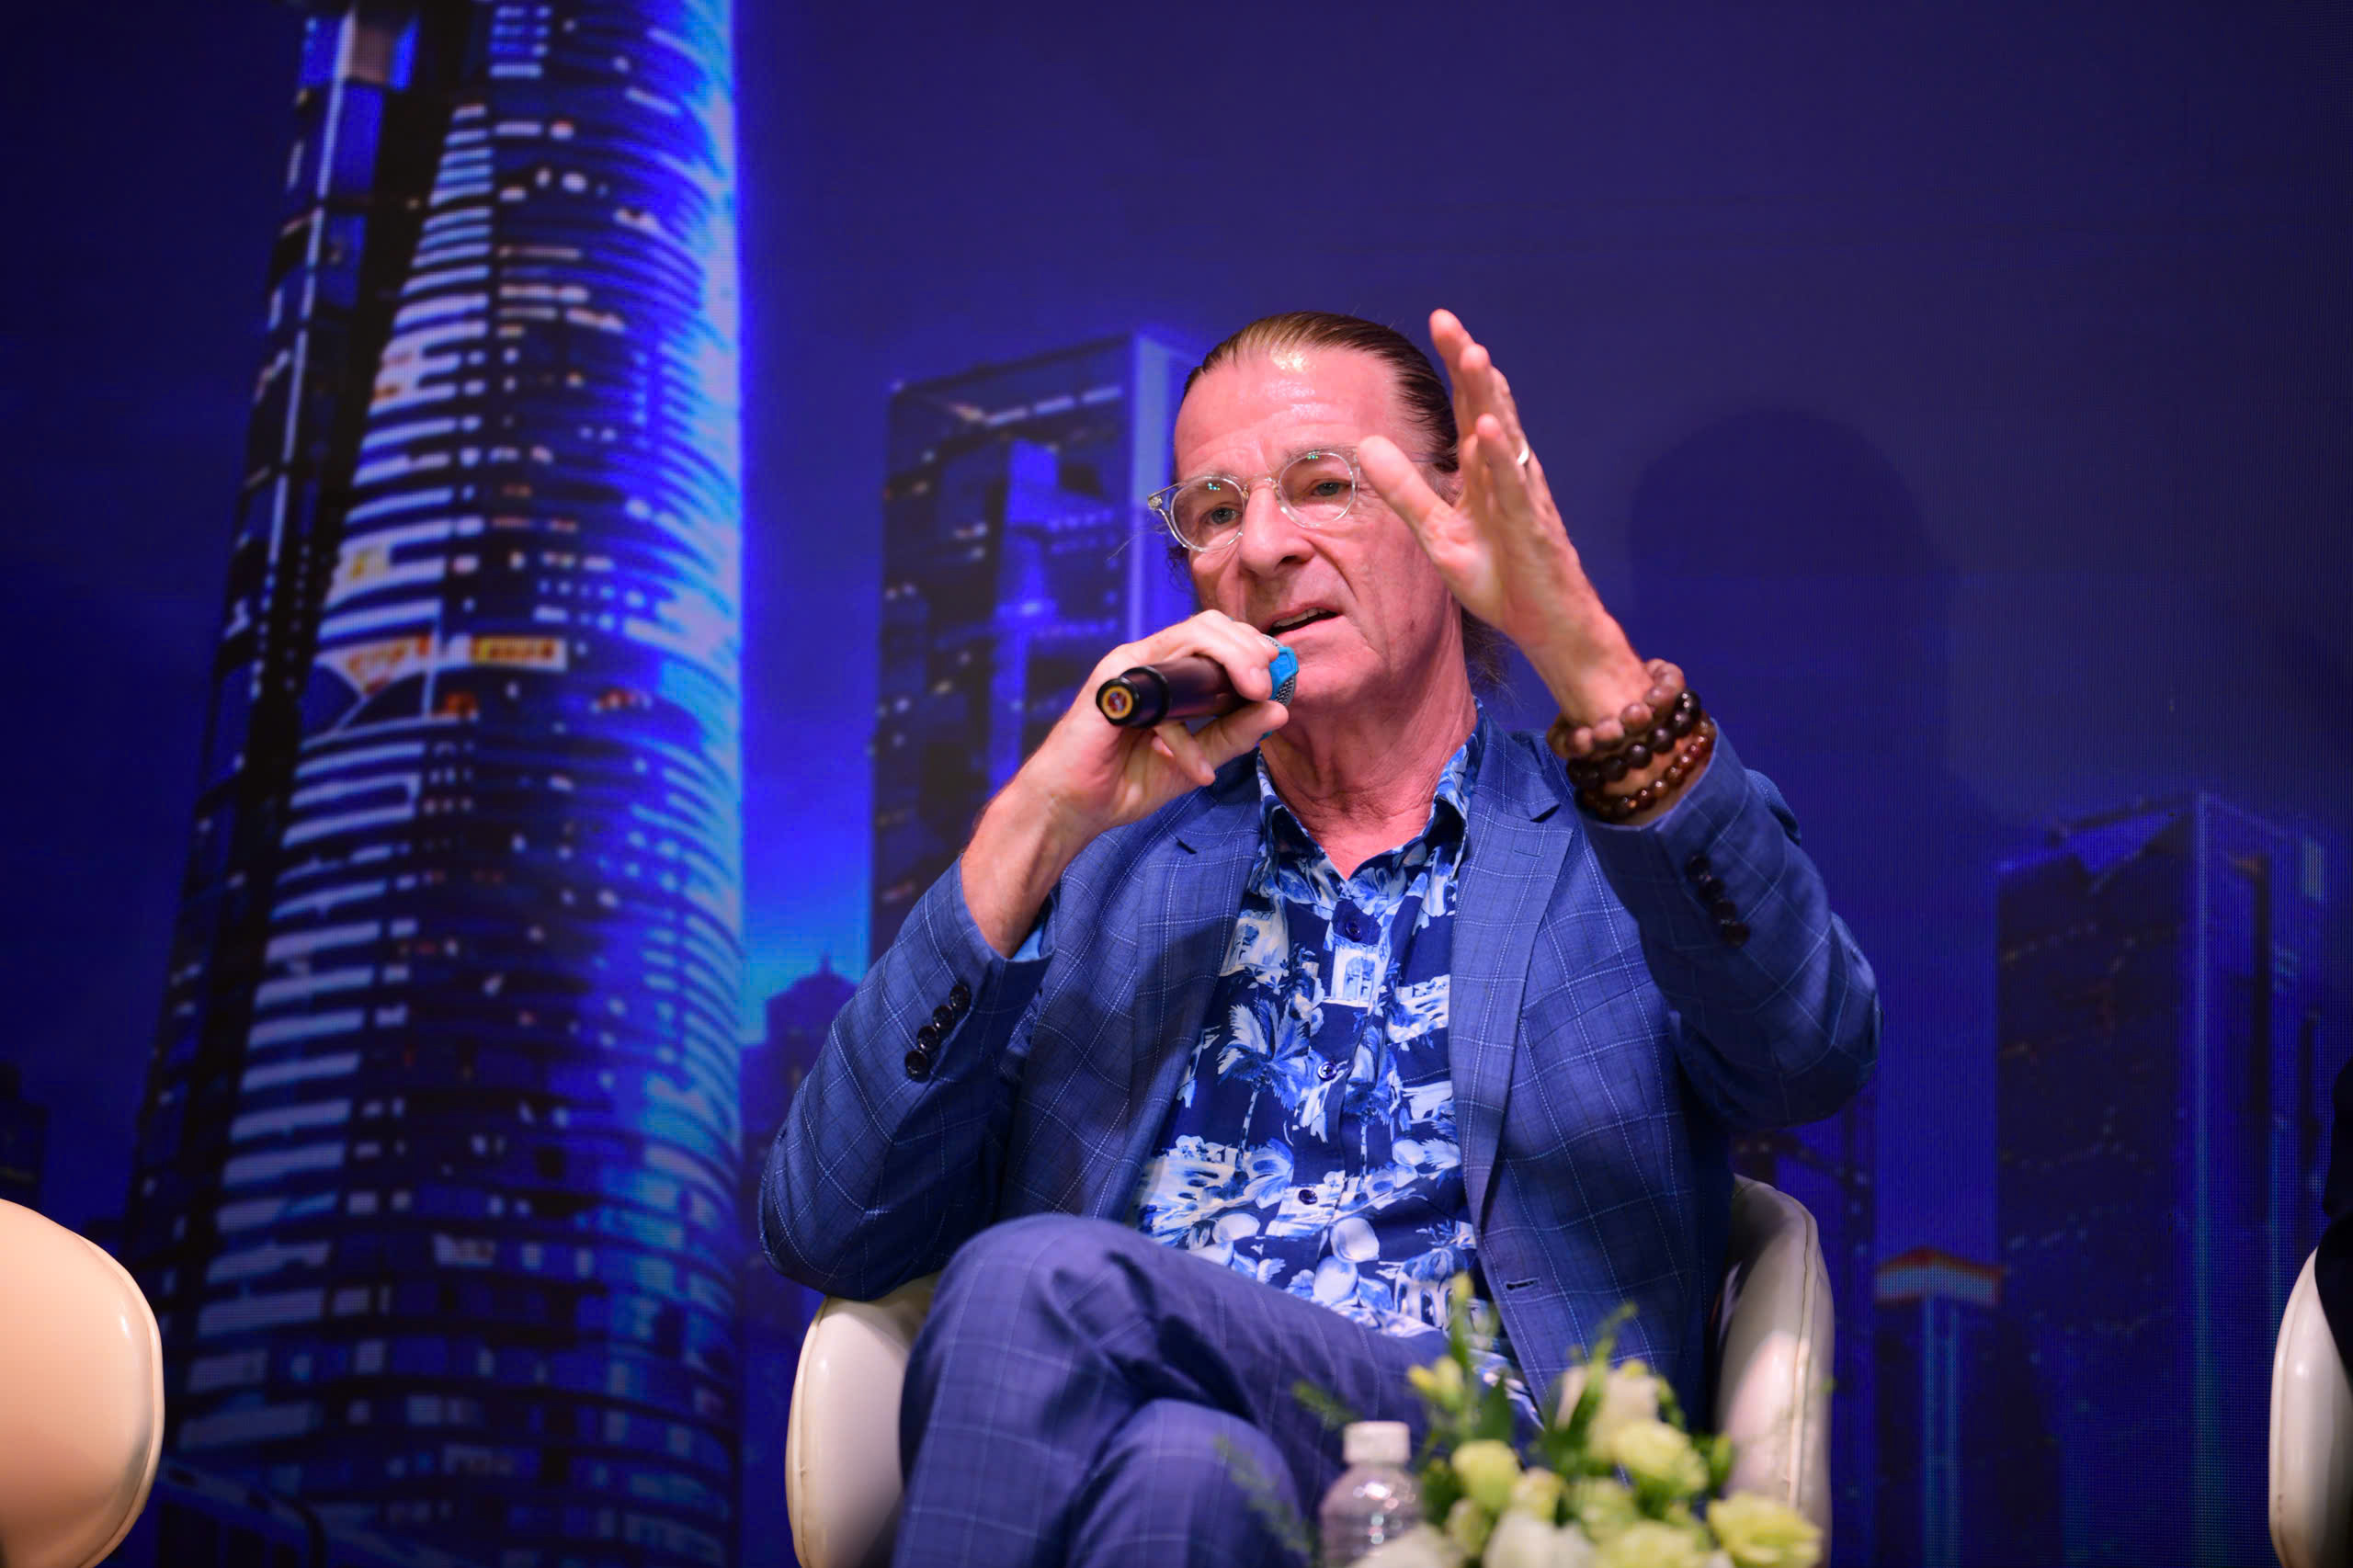
Ông Dominic Scriven
Tôi từng trao đổi với một số chuyên gia quốc tế trong lĩnh vực mua bán và sáp nhập doanh nghiệp (M&A). Một điều đáng chú ý là rào cản đối với các thương vụ không hẳn nằm ở việc thiếu nhà đầu tư, hay nhà đầu tư không nhìn thấy giá trị của doanh nghiệp. Vấn đề nhiều khi nằm ở chỗ các bên chưa tìm được tiếng nói chung trong việc xác định và phân chia rủi ro.
Khi một doanh nghiệp hoặc dự án được đưa ra thị trường, bên bán và bên mua có thể có những cách nhìn nhận khác nhau về rủi ro, cũng như cách định giá và phân bổ những rủi ro đó.
Nếu chưa giải quyết được sự khác biệt này, việc kết nối giữa nhu cầu huy động vốn và nhu cầu đầu tư sẽ gặp khó khăn. Vì vậy, muốn thị trường có thêm hàng hóa chất lượng, chúng ta cũng phải giải quyết được bài toán về cách thức xác định, đánh giá và phân chia rủi ro giữa các bên tham gia.
Phát hành trái phiếu quốc tế: Cơ hội kết nối lại sau hơn một thập niên
* Một diễn biến đáng chú ý là cơ chế cho phép Trung tâm Tài chính quốc tế tại TP.HCM phát hành trái phiếu quốc tế để huy động vốn đầu tư hạ tầng. Ông nhìn nhận thế nào về cơ hội này?
- Tôi cho rằng đây là một tín hiệu rất đáng mừng. Việc mở ra cơ chế phát hành trái phiếu quốc tế, bằng đồng Việt Nam hoặc USD, để phục vụ đầu tư hạ tầng có ý nghĩa quan trọng đối với khả năng kết nối nguồn vốn của Việt Nam với thị trường tài chính quốc tế.
Đáng chú ý, đã hơn 10 năm Việt Nam không có đợt phát hành trái phiếu ra thị trường quốc tế. Vì vậy, cơ hội phát hành trở lại không chỉ mang ý nghĩa huy động thêm nguồn lực, mà còn là dịp để tái thiết lập sự kết nối với các nhà đầu tư quốc tế.
Theo tôi, điều này rất quan trọng. Bởi trong hoạt động huy động vốn quốc tế, các nhà phát hành không nên chỉ xuất hiện khi có nhu cầu vay vốn.
Cần duy trì hoạt động trao đổi, tương tác thường xuyên với thị trường, thông qua những đợt phát hành, mua lại trái phiếu và các hoạt động liên quan. Có thể xem đây là một phần của văn hóa giao tiếp với thị trường vốn quốc tế.
* Sau một thời gian dài vắng bóng trên thị trường trái phiếu quốc tế, theo ông, Việt Nam sẽ đối mặt với những thách thức gì khi quay trở lại?
- Chắc chắn sẽ có những thách thức. Một trong những vấn đề là sau khoảng thời gian dài không phát hành, chúng ta chưa có được sự rõ ràng đầy đủ về cơ sở nhà đầu tư, tức những nhà đầu tư nào thực sự quan tâm và sẵn sàng tham gia.
Bên cạnh đó là câu chuyện các nhà đầu tư quốc tế sẽ nhìn nhận và định giá rủi ro của Việt Nam như thế nào. Đây là những yếu tố rất quan trọng, bởi chi phí huy động vốn không chỉ phụ thuộc vào nhu cầu vay của bên phát hành, mà còn phụ thuộc vào cách nhà đầu tư đánh giá mức độ rủi ro.
Việc kết nối trở lại với thị trường quốc tế là cơ hội tốt, nhưng cần có sự chuẩn bị kỹ lưỡng để hiểu được nhu cầu, kỳ vọng và cách thức đánh giá của các nhà đầu tư.
* Với kinh nghiệm nhiều năm đầu tư tại Việt Nam, ông đánh giá thế nào về khả năng cạnh tranh thu hút dòng vốn quốc tế của thị trường Việt Nam trong giai đoạn tới?
- Tôi cho rằng trong bối cảnh hiện nay, việc thuyết phục nhà đầu tư quốc tế rót vốn vào Việt Nam chắc chắn không dễ dàng. Chúng ta vẫn còn nhiều thách thức cần giải quyết để cải thiện các điều kiện thu hút vốn. Tuy nhiên, cần nhìn nhận rằng đây không phải là khó khăn riêng của Việt Nam.
Cạnh tranh thu hút dòng vốn quốc tế giữa các thị trường mới nổi ngày càng gay gắt. Nhà đầu tư có nhiều lựa chọn và có thể phân bổ nguồn vốn vào những thị trường khác nhau.
Vì vậy, Việt Nam phải cạnh tranh với các thị trường khác về cơ hội đầu tư, mức độ rủi ro và những điều kiện để dòng vốn có thể tham gia. Dù vậy, tôi cho rằng thị trường chứng khoán Việt Nam đã có những bước phát triển mạnh mẽ, thậm chí có những mặt tiến bộ hơn so với một số thị trường khác.
Điều quan trọng là tiếp tục phát huy những kết quả đã đạt được, đồng thời kiên trì giải quyết các vấn đề còn tồn tại.
Nâng hạng là một dấu mốc quan trọng, nhưng để tận dụng được cơ hội từ dòng vốn quốc tế, Việt Nam cần tiếp tục hoàn thiện hạ tầng, nâng cao tính minh bạch, phát triển cơ sở nhà đầu tư và xây dựng văn hóa thị trường. Đó là những yếu tố quyết định khả năng thu hút và duy trì dòng vốn trong dài hạn.